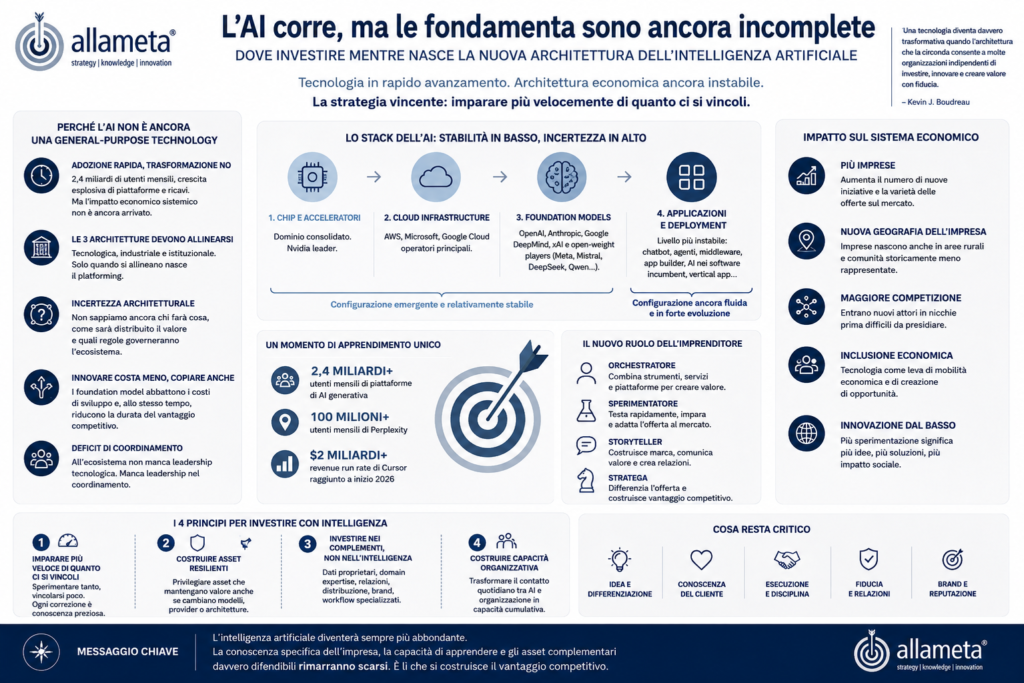
Un nuovo contributo di MIT Sloan Management Review propone una chiave di lettura particolarmente utile per comprendere l’attuale fase dell’intelligenza artificiale: i modelli avanzano rapidamente, ma l’architettura tecnologica, industriale e istituzionale necessaria affinché l’AI diventi una vera general-purpose technology non si è ancora stabilizzata. Per le imprese, la questione strategica non è quindi soltanto adottare l’AI, ma capire quali investimenti resteranno validi indipendentemente da come evolverà l’ecosistema.
L’intelligenza artificiale generativa sta attraversando una fase apparentemente contraddittoria. Da una parte, la velocità di diffusione è straordinaria. Secondo le stime richiamate da Kevin J. Boudreau nel nuovo articolo Building on AI’s Unfinished Foundation, pubblicato da MIT Sloan Management Review il 26 agosto 2026, circa 2,4 miliardi di persone utilizzano mensilmente piattaforme di AI generativa. Nel software development, i coding agent stanno già modificando profondamente le modalità di produzione del codice. Sul piano commerciale, Cursor avrebbe superato all’inizio del 2026 i 2 miliardi di dollari di revenue run rate, mentre Perplexity avrebbe oltrepassato i 100 milioni di utenti mensili. Salesforce dichiara per Agentforce 1,2 miliardi di dollari di annual recurring revenue, Harvey si sta diffondendo nei grandi studi legali e Shopify ha trasformato l’utilizzo dell’AI in un’aspettativa ordinaria all’interno della propria organizzazione.
Tutto sembrerebbe quindi indicare una tecnologia ormai prossima alla maturità. La tesi di Boudreau è però differente e, proprio per questo, particolarmente interessante: l’AI sta maturando rapidamente come tecnologia, ma non è ancora maturata l’architettura economica necessaria perché possa trasformare sistematicamente imprese, settori e intere economie. La distinzione è decisiva. Il vero termine di confronto dell’intelligenza artificiale non dovrebbe essere semplicemente un’altra piattaforma tecnologica di successo. Il suo potenziale è quello delle grandi general-purpose technologies, come l’elettricità, la macchina a vapore, il motore a combustione interna o Internet: tecnologie che non migliorano soltanto un’attività esistente, ma finiscono per modificare prodotti, processi, organizzazioni, competenze e modelli di business. Se utilizziamo questo parametro, sostiene Boudreau, l’AI si trova ancora in una fase molto più iniziale di quanto suggeriscano i suoi numeri di adozione.
Dall’adozione alla trasformazione: il problema delle general-purpose technologies
Le general-purpose technologies possiedono una caratteristica particolare. Il loro valore non deriva soltanto dalla tecnologia originaria, ma dalla quantità di innovazioni complementari che altre organizzazioni riescono a costruire intorno ad essa. L’elettricità ne costituisce un esempio paradigmatico. Era tecnicamente dimostrata e commercialmente utilizzabile già nel 1882, ma furono necessari quasi quarant’anni perché la sua diffusione producesse una trasformazione economica su vasta scala.
Il problema non consisteva semplicemente nel produrre elettricità. Occorreva stabilizzare una tecnologia di generazione e distribuzione, definire il ruolo di utilities, produttori di apparecchiature e finanziatori, sviluppare standard, costruire infrastrutture, creare organismi regolatori, sviluppare nuove macchine e, soprattutto, riprogettare fabbriche e processi produttivi affinché potessero sfruttarne realmente le caratteristiche.
Boudreau individua tre architetture che devono progressivamente allinearsi perché una general-purpose technology possa diventare realmente trasformativa: architettura tecnologica, architettura industriale e architettura istituzionale. Chiama questo processo platforming. Una tecnologia è realmente “platformed” quando intorno ad essa esiste un ambiente sufficientemente stabile da permettere a una pluralità di organizzazioni indipendenti di investire, innovare e costruire prodotti complementari con una ragionevole aspettativa circa le regole, le interfacce e la distribuzione futura del valore. La funzione economica del platforming è quindi soprattutto una: ridurre l’incertezza.
Il precedente dell’elettricità: quando la tecnologia non basta
L’esempio storico utilizzato dall’autore aiuta a comprendere l’argomento. L’architettura tecnologica dell’elettricità iniziò a stabilizzarsi quando il progetto idroelettrico delle Cascate del Niagara del 1895-1896 dimostrò la validità commerciale della corrente alternata polifase. L’architettura industriale maturò progressivamente tra la fine dell’Ottocento e i primi anni del Novecento, quando diventò più chiara la divisione del lavoro tra utilities, produttori di apparecchiature e finanziatori. L’architettura istituzionale seguì con l’affermazione delle prime commissioni statali di regolamentazione delle public utilities nel 1907.
Solo quando questi elementi iniziarono a convergere, imprese e investitori poterono assumere decisioni con maggiore fiducia e l’elettrificazione cominciò ad accelerare. Nel personal computing il processo seguì una strada differente. Microsoft e Intel esercitarono maggiormente una funzione di platform leadership, creando standard e architetture sulle quali migliaia di imprese poterono investire e innovare. L’implicazione per l’AI è importante: il fatto che una tecnologia funzioni non significa che sia già esistente l’ecosistema necessario per utilizzarla efficientemente su larga scala.
La prima architettura: lo stack tecnologico dell’AI si sta stabilizzando, ma soltanto nella parte inferiore
Secondo Boudreau, una prima forma riconoscibile dello stack dell’AI sta effettivamente emergendo. La struttura dominante comprende oggi quattro livelli: chip e acceleratori → cloud infrastructure → foundation models → applicazioni e deployment. Le prime tre componenti stanno progressivamente convergendo verso una configurazione relativamente riconoscibile.
Nvidia occupa una posizione dominante negli acceleratori; Amazon Web Services, Microsoft e Google Cloud rappresentano i principali operatori nell’infrastruttura cloud; OpenAI, Anthropic, Google DeepMind e xAI competono sul fronte dei modelli proprietari di frontiera, mentre Meta con Llama, Mistral, DeepSeek e Alibaba con Qwen alimentano il versante degli open-weight models.
La Key Elements of the AI Stack rappresentata a pagina 8 dell’articolo sintetizza visivamente proprio questo fenomeno: la parte inferiore dello stack sta progressivamente consolidandosi mentre quella superiore, nella quale dovrebbe svilupparsi una parte rilevante dell’innovazione aziendale, rimane molto più fluida. Ed è qui che emerge uno dei problemi strategici principali.
Il livello nel quale devono investire le imprese è proprio quello meno stabile
La maggior parte delle organizzazioni non costruirà un foundation model. Comprerà l’intelligenza da qualcun altro e proverà a integrarla nei propri prodotti, processi e servizi. Ma proprio il livello delle applicazioni e dell’integrazione è quello nel quale non si è ancora stabilita una configurazione dominante.
Non sappiamo ancora quale ruolo assumeranno definitivamente chatbot, agenti, middleware, sistemi di orchestration, wrapper application, applicazioni verticali, AI integrata nei software incumbent e app builder AI-native. Nemmeno il confine tra modello e applicazione è stabile. I foundation model continuano infatti ad assorbire funzioni che, soltanto poco tempo fa, sembravano destinate a componenti software separate: enterprise search, retrieval da knowledge base, persistent memory e altre capacità stanno progressivamente entrando nel perimetro dei modelli stessi.
Questo genera un problema molto concreto per chi investe. Un’impresa potrebbe costruire oggi un’applicazione intorno a una funzione che domani verrà incorporata gratuitamente nel modello sottostante. È il fenomeno spesso definito platform envelopment: il livello inferiore dello stack si espande e assorbe una parte del valore che precedentemente apparteneva ai complementor.
L’architettura industriale: non è ancora chiaro “chi farà cosa”
La seconda dimensione affrontata dall’articolo riguarda l’industrial architecture. La domanda non è più soltanto “come funziona tecnicamente il sistema?”, ma chi costruirà quale parte del sistema e dove si concentrerà il valore economico?
Nella parte inferiore dello stack si sta formando una divisione del lavoro relativamente riconoscibile. Nella parte superiore, invece, la situazione è assai più incerta. L’ecosistema AI non possiede ancora qualcosa di comparabile agli App Store di iOS e Android o alle API backward-compatible sulle quali si è sviluppato l’ecosistema Windows.
Il GPT Store di OpenAI non ha finora generato un’economia applicativa comparabile. Contemporaneamente stanno emergendo nuovi possibili livelli intermedi, come Replit e Lovable, attraverso i quali anche utenti non sviluppatori possono realizzare e distribuire applicazioni. Non sappiamo quindi ancora dove si consoliderà l’economia applicativa dell’AI: intorno ai produttori dei foundation model, intorno alle piattaforme di AI coding e app building, all’interno delle suite software già dominanti, nelle applicazioni verticali oppure attraverso agenti indipendenti. La competizione attuale riguarda perciò qualcosa di ancora più profondo della quota di mercato. Le imprese stanno tentando di definire le categorie nelle quali in futuro si competerà.
Innovazione e imitazione diventano contemporaneamente più economiche
Qui Boudreau introduce uno dei passaggi più interessanti dell’intero articolo. I foundation model producono un effetto apparentemente favorevole all’innovazione: abbassano radicalmente il costo necessario per realizzare software, prototipi, automazioni e nuovi servizi. Ma quella stessa capacità abbassa anche il costo dell’imitazione. La tecnologia che rende più semplice innovare rende contemporaneamente più semplice copiare l’innovazione.
È una conseguenza strategica enorme. Se tutti possono accedere allo stesso modello e le capacità di sviluppo diventano progressivamente più economiche, il possesso della “tecnologia intelligente” in sé difficilmente può costituire una fonte durevole di vantaggio competitivo. L’AI potrebbe quindi accelerare il ritmo dell’innovazione e contemporaneamente comprimere la durata economica del vantaggio derivante dall’innovazione stessa. È una dinamica che obbliga le imprese a interrogarsi nuovamente sulla natura degli asset realmente difendibili.
L’architettura istituzionale: la parte più arretrata
Il terzo elemento è l’institutional architecture. Un ecosistema non vive soltanto di tecnologie e imprese. Ha bisogno di regole, standard, incentivi, meccanismi di coordinamento, interoperabilità e sistemi di governance che consentano a soggetti differenti di investire su una base condivisa.
Nel mondo dell’AI questa architettura si sta formando attraverso governi, organismi di standardizzazione, consorzi, protocolli privati e technology provider, ma secondo Boudreau rimane significativamente meno sviluppata rispetto alle altre due. Un esempio è il Model Context Protocol di Anthropic. Un protocollo condiviso rappresenta certamente un importante elemento di standardizzazione, ma non equivale ancora a ciò che l’autore definisce platform leadership.
Il vero deficit dell’AI potrebbe essere un deficit di coordinamento
La platform leadership richiede qualcosa di più dello sviluppo della tecnologia. Richiede che un soggetto sia disposto a organizzare l’ecosistema, stabilendo interfacce relativamente stabili, definendo le regole di partecipazione, segnalando la direzione architetturale, creando incentivi credibili per i complementor e, aspetto particolarmente delicato, impegnandosi rispetto alle aree che non intende assorbire direttamente.
È precisamente questa prevedibilità che consente a migliaia di imprese indipendenti di investire. Boudreau osserva che le aziende frontier stanno investendo molto nello sviluppo tecnologico, ma comparativamente meno nella costruzione di questa forma di coordinamento. La sua formulazione è particolarmente efficace: all’ecosistema non manca leadership tecnologica; manca leadership nel coordinamento.
In assenza di questa struttura, i principali operatori tendono piuttosto alla vertical integration: modelli, cloud, developer tools, enterprise software, applicazioni consumer e distribuzione vengono progressivamente integrati all’interno dello stesso ecosistema. Ma controllo verticale e platform governance non sono la stessa cosa. La prima concentra il coordinamento dentro un’organizzazione. La seconda rende possibile l’innovazione decentralizzata di una moltitudine di soggetti indipendenti.
Il problema strategico delle imprese: aspettare oppure investire?
A questo punto l’articolo arriva alla domanda più rilevante per manager e imprenditori. Se l’architettura non è ancora stabile, dovremmo aspettare? In teoria potrebbe sembrare razionale. Attendere significa evitare investimenti in tecnologie, piattaforme o architetture che potrebbero rapidamente diventare obsolete. Ma significa anche rinunciare all’apprendimento che le imprese stanno accumulando proprio durante questa fase di instabilità.
Boudreau propone quindi una posizione più sofisticata. Non bisogna scegliere tra investire e aspettare. Bisogna distinguere ciò su cui conviene investire da ciò su cui conviene mantenere opzioni aperte. Il principio diventa: imparare più velocemente di quanto ci si vincoli.
1. Learn faster than you commit
Nella fase attuale, sostiene l’autore, il valore dell’apprendimento può essere superiore al valore della tecnologia adottata. Le imprese dovrebbero sperimentare intensamente ma evitare, quando possibile, di trasformare troppo rapidamente gli esperimenti in dipendenze architetturali difficili da invertire.
Gli open-weight model possono essere particolarmente interessanti per alcune attività sperimentali perché permettono di utilizzare infrastruttura proprietaria, contenere i costi marginali e mantenere i dati all’interno dell’organizzazione. I frontier model possono essere utilizzati per i task nei quali il loro livello di capacità è realmente necessario.
Ma l’elemento più interessante riguarda ciò che l’organizzazione dovrebbe imparare durante la sperimentazione. Ogni volta che un esperto corregge l’AI, quell’intervento contiene un’informazione: dice dove il modello fallisce, quale conoscenza manca, quale criterio umano è stato utilizzato e quali task sono affidabili e quali no. In altre parole, le correzioni permettono di costruire una mappa della jagged frontier dell’AI all’interno della specifica organizzazione.
Le correzioni umane sono un patrimonio che potrebbe presto scomparire
Boudreau evidenzia un paradosso particolarmente interessante. Oggi i modelli commettono ancora errori sufficienti perché gli esperti umani debbano correggerli. Queste correzioni producono dati preziosissimi sull’organizzazione e sui limiti dell’AI. Ma quando il modello diventerà sistematicamente migliore dell’esperto su un determinato task, la correzione scomparirà e con essa scomparirà anche il segnale informativo che essa produceva.
Per le imprese questo suggerisce una conseguenza concreta. Il periodo attuale non dovrebbe essere utilizzato soltanto per misurare quante ore vengono risparmiate. Dovrebbe essere utilizzato per documentare:
- perché le persone modificano gli output;
- quali eccezioni riconoscono;
- quali criteri utilizzano;
- quali informazioni tacite possiedono;
- dove il processo si blocca;
- quale conoscenza non è codificata.
L’adozione dell’AI può così trasformarsi in una straordinaria operazione di organizational learning.
2. Costruire asset capaci di sopravvivere ai cambiamenti dello stack
La seconda raccomandazione consiste nel privilegiare asset che mantengano valore anche se cambiasse il modello, il provider o l’architettura dominante. Il tema viene spesso affrontato come semplice questione tecnica: “Se domani sostituisco il modello, il sistema continuerà a funzionare?” Ma Boudreau sottolinea che il lock-in può essere anche contrattuale e commerciale.
Un sistema tecnicamente sostituibile può essere legato a un provider dal modello di pricing, dalle condizioni contrattuali o dalle regole che disciplinano l’accesso ai dati. L’articolo richiama, ad esempio, gli agentic work units utilizzati da Salesforce per misurare l’attività di Agentforce e le policy SAP del 2026 che disciplinano ciò che AI esterne possono effettuare sui dati contenuti nei suoi software.
Mantenere possibilità di scelta diventa quindi una componente della strategia. E questo produce un principio apparentemente controintuitivo: in alcuni casi, decidere deliberatamente di non investire ancora è una decisione strategica, non un segnale di ritardo.
3. Investire nei complementi, non nell’intelligenza
È probabilmente il messaggio più importante dell’articolo. Quasi tutte le imprese compreranno l’intelligenza artificiale anziché costruirla, e i loro concorrenti faranno la stessa cosa. Molto spesso utilizzeranno addirittura gli stessi modelli. Ne deriva una conclusione estremamente semplice: un’intelligenza che tutti possono noleggiare difficilmente può essere, da sola, il vantaggio competitivo di qualcuno.
Il vantaggio deve quindi trovarsi altrove. Boudreau identifica alcuni esempi:
- dati proprietari;
- domain expertise;
- relazioni fiduciarie con i clienti;
- distribuzione;
- brand;
- workflow specializzati.
Sono i cosiddetti complementary assets: risorse il cui valore può aumentare proprio grazie all’AI, ma che non sono automaticamente disponibili al modello e non possono essere replicate semplicemente acquistando la medesima tecnologia.
Il vantaggio competitivo è nel “seam”
L’autore utilizza il concetto di seam, la giuntura tra differenti livelli dello stack nella quale può concentrarsi la capacità di catturare valore. Una seam è difendibile quando poggia su qualcosa che il livello superiore o quello inferiore non possono facilmente riprodurre.
Può trattarsi di un rapporto regolatorio consolidato, un audit trail, una relazione di billing già incorporata nei processi, un corpus proprietario di dati oppure una relazione fiduciaria. L’articolo utilizza l’esempio di Epic nel settore sanitario: anche una nuova interfaccia AI più sofisticata deve superare barriere di fiducia, compliance e integrazione che un operatore già profondamente inserito nel sistema ha costruito nel tempo.
All’estremo opposto troviamo la seam illusoria: un sottile wrapper costruito intorno al modello di qualcun altro. Può essere molto utile oggi, ma rischia di scomparire quando il provider sottostante incorporerà la medesima funzione nel proprio prodotto.
La domanda da porsi non è “come possedere l’AI?”
Boudreau formula qui una delle domande più strategicamente significative dell’intero contributo. La competizione non dovrebbe necessariamente concentrarsi su come posso possedere l’intelligenza artificiale? Dovrebbe concentrarsi piuttosto su quali asset possiedo che aumenteranno di valore quando l’intelligenza artificiale diventerà abbondante?
È un rovesciamento importante della prospettiva. Se l’intelligenza diventa progressivamente una commodity, il vantaggio si trasferisce verso ciò che rimane scarso: conoscenza specifica, dati difficili da replicare, fiducia, distribuzione, reputazione, processi e capacità organizzative.
4. Costruire organizational capability
L’ultima raccomandazione è forse quella che più collega questo articolo ai problemi concreti della trasformazione aziendale. Secondo Boudreau, il più importante utilizzo dell’AI nella fase attuale potrebbe non essere quello più evidente. Non consiste semplicemente nel fare più velocemente il lavoro di oggi. Consiste nel diventare un’organizzazione che comprende meglio se stessa: dove risiede la propria conoscenza, come vengono assunte le decisioni, dove si trovano i colli di bottiglia, come il lavoro si muove tra persone e funzioni, dove l’AI genera valore, dove fallisce e quando è necessario il giudizio umano.
L’autore richiama la figura del forward-deployed engineer, professionista inviato dai technology vendor dentro l’organizzazione cliente per comprendere concretamente processi e problemi. La tesi è che anche le imprese utilizzatrici dovranno sviluppare internamente una funzione equivalente. Non necessariamente con lo stesso nome, ma con la stessa finalità: trasformare il contatto quotidiano tra AI e organizzazione in capacità cumulativa.
Dall’impresa digitale alla “knowledge factory”
È probabilmente l’immagine più interessante con la quale si conclude il paper. Le imprese che vinceranno nell’AI potrebbero assomigliare meno alle organizzazioni che oggi adottano più rapidamente strumenti tecnologici e più a vere e proprie knowledge factories. Organizzazioni il cui vantaggio non consiste semplicemente nella quantità di output prodotto, ma nella velocità con la quale riescono a trasformare le proprie attività in comprensione validata.
Il ciclo diventa attività → dati → osservazione → correzione → apprendimento → capacità → nuovo processo, per poi ricominciare. In questa prospettiva, l’AI diventa contemporaneamente strumento produttivo, strumento di osservazione, strumento di codifica della conoscenza e strumento di apprendimento organizzativo.
La lettura di Meta: l’incertezza architetturale cambia la natura della strategia AI
Il contributo di Boudreau consente, a nostro avviso, di fare una distinzione molto importante. Esiste una incertezza tecnologica: non sappiamo quali modelli saranno migliori tra alcuni anni. Ma esiste soprattutto una incertezza architetturale: non sappiamo ancora precisamente come saranno distribuiti ruoli, interfacce, profitti, responsabilità e potere nei differenti livelli dell’ecosistema AI.
Le due incertezze richiedono risposte strategiche differenti. Alla prima si può reagire evitando dipendenze eccessive da un singolo modello. Alla seconda occorre rispondere costruendo optionality.
Non sapere quale stack vincerà non significa dover rimanere immobili. Significa privilegiare gli investimenti che producono apprendimento, rendono più intelligibili i processi, formalizzano conoscenza tacita, rafforzano dati proprietari, aumentano la qualità delle relazioni con i clienti, rendono i workflow più difendibili e costruiscono competenze organizzative riutilizzabili. Sono investimenti che mantengono valore in più scenari. Questa è un’elaborazione interpretativa di Meta costruita sulla logica strategica proposta nell’articolo.
Non vince necessariamente chi adotta per primo
Il paper consente anche di correggere un assunto molto diffuso. Essere first mover nell’adozione dell’AI non garantisce automaticamente un vantaggio. Un’impresa può adottare decine di strumenti e accumulare contemporaneamente lock-in tecnologico, dipendenze commerciali, workflow frammentati, duplicazioni, shadow AI, dati distribuiti, conoscenza non codificata e costi di switching futuri.
Un concorrente più prudente potrebbe apparire più lento e contemporaneamente costruire asset molto più robusti. La questione diventa quindi meno “quanto velocemente stiamo adottando l’AI?” e molto più “quanto velocemente stiamo imparando qualcosa che continuerà ad avere valore quando l’AI cambierà?”
La commoditizzazione dell’intelligenza potrebbe rendere più importanti gli asset tradizionali
Esiste un ulteriore paradosso. Più l’AI diventa potente e accessibile, più potrebbero diventare strategicamente importanti alcuni asset che sembravano appartenere all’economia precedente: il brand, la fiducia, la reputazione, la relazione con il cliente, la distribuzione, la conoscenza del settore, i dati proprietari, l’integrazione nei processi e la capacità di operare all’interno di ambienti regolamentati.
Non perché l’AI li renda meno importanti, ma precisamente perché rende sempre meno raro ciò che prima costava molto: l’intelligenza computazionale e una parte crescente della capacità di produzione. Quando una risorsa diventa abbondante, la rendita tende a spostarsi verso i complementi scarsi. È la logica classica dei complementary assets applicata alla nuova economia dell’intelligenza artificiale.
Il vantaggio competitivo potrebbe dipendere dalla velocità di apprendimento
La conclusione alla quale conduce questa impostazione è particolarmente importante per la strategia aziendale. Se i modelli diventano accessibili a tutti, il costo di sviluppo diminuisce, l’imitazione diventa più semplice e le capability tecniche tendono progressivamente a convergere, allora il vantaggio competitivo non può essere ricercato soltanto nell’accesso alla tecnologia.
Può invece emergere dalla capacità dell’organizzazione di creare un circuito di apprendimento più veloce dei concorrenti: sperimentare → osservare → correggere → codificare → integrare → ripetere. Ogni iterazione aumenta knowledge, process understanding, qualità dei dati, maturità organizzativa e capacità di distinguere ciò che l’AI può fare da ciò che non può ancora fare. È una forma di vantaggio molto più difficile da acquistare sul mercato, perché dipende dalla storia specifica dell’organizzazione.
Una possibile disciplina degli investimenti AI
L’articolo suggerisce quindi implicitamente una diversa logica di capital allocation. In una fase architetturalmente instabile, gli investimenti potrebbero essere distinti in due grandi gruppi.
- Investimenti reversibili e finalizzati all’apprendimento: sperimentazione, prototipazione, testing, model comparison, formazione, raccolta delle correzioni, strutturazione della knowledge base.
- Investimenti difficilmente reversibili: profonde dipendenze da un unico vendor, architetture proprietarie poco portabili, pricing model chiusi, workflow interamente costruiti intorno a specifiche capability non stabilizzate.
La prima categoria consente di avanzare mantenendo opzionalità. La seconda dovrebbe richiedere una soglia di convinzione strategica significativamente superiore. Questo non significa rifiutare le grandi piattaforme. Significa comprendere quale rischio di dipendenza si sta acquistando insieme alla capacità tecnologica.
La trasformazione arriverà tardi, ma chi impara adesso potrebbe arrivarci prima
La storia delle general-purpose technologies mostra un elemento ricorrente. I grandi incrementi di produttività tendono ad apparire in ritardo rispetto all’invenzione della tecnologia. Questo non significa però che le imprese debbano aspettare.
I produttori che impararono a riprogettare le fabbriche intorno all’elettricità ottennero vantaggi prima che l’elettrificazione fosse universale. Le imprese capaci di riorganizzarsi intorno all’information technology iniziarono a produrre benefici quando il personal computing era ancora lontano dalla maturità definitiva.
Boudreau applica la stessa logica all’AI. Le imprese non possono determinare quando l’architettura tecnologica, industriale e istituzionale si stabilizzerà. Possono però decidere quanto saranno preparate quando questo accadrà.
Conclusioni
Building on AI’s Unfinished Foundation offre una chiave interpretativa particolarmente utile perché sposta la discussione sull’intelligenza artificiale dal tema della velocità tecnologica al tema della costruzione dell’ecosistema. L’AI sta avanzando con una rapidità eccezionale, ma velocità del modello e maturità dell’economia che deve costruirvi sopra non sono la stessa cosa.
La parte inferiore dello stack sta diventando più riconoscibile, mentre l’application layer rimane fluido. La divisione industriale del lavoro è ancora incerta, le fonti del vantaggio competitivo non sono stabilizzate, la governance dell’ecosistema è ancora embrionale e la platform leadership non è ancora emersa in una forma comparabile ai precedenti grandi ecosistemi tecnologici.
In questo ambiente, la strategia più efficace non sembra essere né aspettare né scommettere tutto sulla configurazione attuale. È costruire ciò che continuerà ad avere valore indipendentemente dalla configurazione futura: apprendimento, dati proprietari, conoscenza, relazioni, fiducia, workflow e capacità organizzative, mantenendo contemporaneamente sufficiente flessibilità sulle componenti che potrebbero cambiare.
Il messaggio centrale può essere sintetizzato in una distinzione. L’intelligenza artificiale diventerà probabilmente sempre più abbondante. La conoscenza specifica dell’impresa, la capacità di apprendere e gli asset complementari realmente difendibili rimarranno invece scarsi. Per questa ragione, forse la domanda strategica più importante per un’impresa non è “Quale AI dobbiamo possedere?”, ma “Che cosa dobbiamo possedere noi, quando tutti avranno accesso a un’AI eccellente?” È in quella risposta che potrebbe trovarsi una parte significativa del vantaggio competitivo della prossima fase.
La fonte
Kevin J. Boudreau, Building on AI’s Unfinished Foundation, MIT Sloan Management Review, 26 agosto 2026, Reprint 68129. L’autore è professore di Strategy, Entrepreneurship and Innovation presso la D’Amore-McKim School of Business della Northeastern University, con incarichi anche presso il Khoury College of Computer Sciences e il College of Social Sciences and Humanities, ed è Research Associate del programma Productivity, Innovation, and Entrepreneurship del National Bureau of Economic Research.
Il contributo interpreta l’intelligenza artificiale come una potenziale general-purpose technology la cui trasformazione economica richiederà il progressivo allineamento di tre componenti — technological architecture, industrial architecture e institutional architecture — attraverso un processo definito dall’autore platforming. Il paper dedica quindi particolare attenzione alle strategie che le imprese possono adottare mentre tale architettura è ancora incompleta: apprendere prima di vincolarsi, costruire asset capaci di sopravvivere ai cambiamenti dello stack, investire nei complementary assets anziché nella sola intelligenza e sviluppare capacità organizzative cumulative.