


Nel contesto della gestione finanziaria d’impresa, la scelta degli strumenti di finanziamento rappresenta una decisione strategica che incide non soltanto sulla struttura patrimoniale e finanziaria dell’azienda, ma anche sulla capacità di investimento, sulla flessibilità operativa e sulla sostenibilità economica nel medio-lungo periodo. Tra gli strumenti maggiormente utilizzati dalle imprese per finanziare beni strumentali, immobili, tecnologie e asset produttivi, il leasing continua a rappresentare una soluzione di particolare interesse, soprattutto in contesti caratterizzati da necessità di liquidità, rapidità di esecuzione e ricerca di efficienza fiscale.
Il leasing finanziario è un contratto attraverso il quale una società di leasing acquista un bene individuato dall’impresa utilizzatrice e lo concede in uso a fronte del pagamento di canoni periodici, riconoscendo al termine del contratto la possibilità di riscattare il bene ad un prezzo prestabilito. Diversa è invece la logica del leasing operativo, che mantiene la struttura di utilizzo del bene ma senza finalità prevalente di acquisizione della proprietà finale.
La distinzione tra queste due forme contrattuali è tutt’altro che marginale. Essa coinvolge profili finanziari, fiscali, patrimoniali, gestionali e strategici che devono essere valutati attentamente dall’imprenditore e dal management prima di assumere decisioni di investimento.
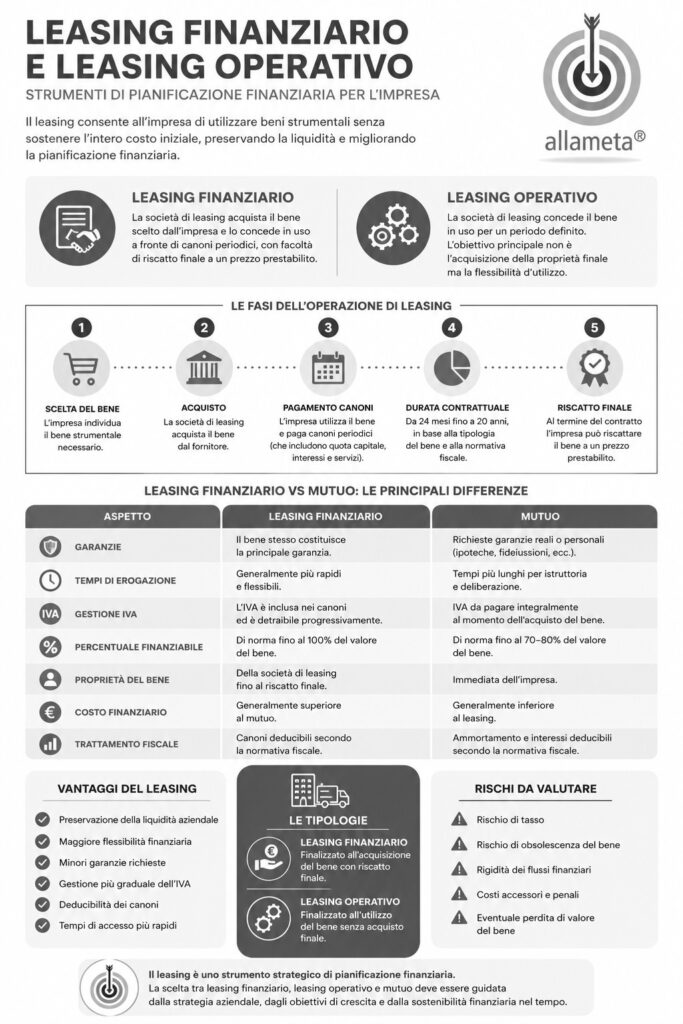
La logica economico-finanziaria del leasing
Il leasing nasce dall’esigenza di consentire all’impresa l’utilizzo immediato di beni strumentali senza sostenere integralmente il costo di acquisto iniziale. In termini sostanziali, si tratta di una forma di finanziamento che permette di distribuire nel tempo il costo dell’investimento, preservando la liquidità aziendale e mantenendo maggiore flessibilità finanziaria.
Lo schema tipico dell’operazione prevede che l’impresa individui il bene necessario alla propria attività; successivamente la società di leasing acquista il bene dal fornitore, divenendone proprietaria, e lo concede all’utilizzatore dietro pagamento di canoni periodici. Al termine del contratto, l’impresa può decidere se esercitare il diritto di riscatto e acquisire la proprietà del bene.
Sotto il profilo operativo, il leasing si articola generalmente in tre fasi:
- una fase iniziale caratterizzata dal pagamento di un maxi-canone iniziale;
- una fase intermedia di rimborso mediante canoni periodici;
- una fase finale nella quale può essere esercitato il riscatto del bene.
La durata del contratto è estremamente variabile e dipende dalla tipologia del bene finanziato. Può estendersi da 24 mesi fino a 20 anni, con particolare rilevanza della normativa fiscale nella determinazione della durata economicamente efficiente dell’operazione.
Leasing e pianificazione finanziaria
Uno degli aspetti più rilevanti del leasing riguarda la pianificazione finanziaria. L’impresa, infatti, può modulare l’operazione attraverso la definizione:
- della durata contrattuale;
- dell’importo del maxi-canone iniziale;
- della periodicità dei canoni;
- del prezzo di riscatto finale;
- della struttura del tasso (fisso o variabile).
Questa flessibilità rende il leasing particolarmente adatto in contesti di crescita, sviluppo industriale o espansione commerciale, dove la preservazione della liquidità rappresenta una priorità strategica.
Dal punto di vista della tesoreria aziendale, il leasing consente inoltre una gestione più graduale dell’IVA, che viene corrisposta all’interno dei canoni periodici e non integralmente al momento dell’acquisto, come invece avviene generalmente nel mutuo tradizionale.
Questo elemento assume particolare rilevanza per imprese caratterizzate da forte intensità di capitale circolante o da necessità di mantenere equilibrio nei flussi di cassa operativi.
Leasing finanziario e mutuo: differenze sostanziali
Il confronto tra leasing finanziario e mutuo rappresenta uno dei temi centrali nella valutazione delle strategie di investimento aziendale.
Secondo il documento allegato, le principali differenze riguardano:
- le garanzie richieste;
- i tempi di erogazione;
- la gestione dell’IVA;
- la percentuale finanziabile;
- la proprietà del bene;
- il costo degli interessi;
- il trattamento fiscale.
Nel leasing finanziario il bene stesso costituisce generalmente la principale garanzia dell’operazione, riducendo spesso la necessità di garanzie reali o personali aggiuntive. Nel mutuo, invece, la banca richiede frequentemente ipoteche, fideiussioni o ulteriori forme di garanzia.
Anche i tempi di esecuzione risultano normalmente più rapidi nel leasing, aspetto che può diventare decisivo in investimenti caratterizzati da urgenza operativa o opportunità di mercato da cogliere rapidamente.
Di contro, il costo finanziario del leasing tende ad essere mediamente superiore rispetto al mutuo tradizionale, poiché incorpora non soltanto il costo del denaro ma anche il rischio assunto dalla società di leasing e ulteriori componenti accessorie dell’operazione.
Gli aspetti fiscali
Sul piano fiscale, il leasing continua a mantenere elementi di interesse per molte imprese. I canoni risultano deducibili qualora il bene sia strumentale all’attività d’impresa e la durata contrattuale rispetti i limiti previsti dalla normativa fiscale.
Nel caso degli immobili, ad esempio, la durata non può essere inferiore a dodici anni. Per gli altri beni, il riferimento è generalmente collegato ai coefficienti di ammortamento stabiliti dal D.M. 31 dicembre 1988.
Dal punto di vista economico-finanziario, il leasing consente inoltre una imputazione più rapida dei costi a conto economico rispetto al mutuo, pur comportando possibili effetti fiscali in caso di plusvalenze all’atto del riscatto o della successiva cessione del bene.
Tuttavia, l’effettiva convenienza fiscale deve sempre essere analizzata caso per caso, considerando:
- marginalità dell’impresa;
- capacità fiscale;
- struttura patrimoniale;
- posizione finanziaria netta;
- sostenibilità dei flussi di cassa.
Leasing operativo: flessibilità e utilizzo del bene
Il leasing operativo si distingue dal leasing finanziario perché l’obiettivo principale dell’utilizzatore non è acquisire la proprietà finale del bene, ma disporne temporaneamente per esigenze operative.
Questa soluzione è particolarmente utilizzata per:
- beni tecnologici;
- attrezzature informatiche;
- flotte aziendali;
- dispositivi soggetti a rapido obsolescenza;
- strumenti standardizzati.
Nel leasing operativo:
- la durata contrattuale è generalmente più breve;
- i canoni risultano mediamente inferiori;
- il rischio di perdita di valore del bene rimane principalmente in capo al locatore.
Si tratta quindi di una soluzione orientata maggiormente alla flessibilità operativa piuttosto che alla patrimonializzazione dell’investimento.
I rischi dell’operazione
Come ogni forma di finanziamento, anche il leasing presenta elementi di rischio che devono essere attentamente valutati.
Tra i principali:
- rischio di tasso;
- rischio di obsolescenza del bene;
- rigidità dei flussi finanziari;
- costi accessori;
- eventuali penali per estinzione anticipata.
Particolarmente rilevante è il rischio legato alla perdita di valore del bene finanziato. Nel leasing finanziario tale rischio grava sostanzialmente sull’utilizzatore, il quale, avendo già sostenuto la quasi totalità del costo attraverso i canoni, sarà normalmente incentivato a esercitare il riscatto finale.
Nel leasing operativo, invece, il rischio economico di svalutazione permane prevalentemente in capo al locatore.
Considerazioni strategiche
La scelta tra leasing, leasing operativo e mutuo non può essere affrontata esclusivamente in termini di costo finanziario.
Occorre invece sviluppare una valutazione integrata che tenga conto:
- della strategia industriale dell’impresa;
- dell’orizzonte temporale dell’investimento;
- della velocità di obsolescenza del bene;
- della struttura finanziaria;
- degli obiettivi fiscali;
- della capacità di generare cassa;
- della necessità di preservare liquidità e capacità di indebitamento.
In molte situazioni, il leasing rappresenta non soltanto uno strumento di finanziamento, ma una vera leva di pianificazione finanziaria e gestione strategica degli investimenti.
Le imprese che utilizzano il leasing in modo evoluto non si limitano infatti a valutarne il costo, ma lo inseriscono all’interno di una più ampia architettura di gestione:
- del capitale investito;
- della struttura finanziaria;
- della fiscalità;
- della crescita aziendale.
In questo senso, il leasing continua a rappresentare uno degli strumenti più rilevanti nella moderna finanza d’impresa, soprattutto in contesti caratterizzati da trasformazione tecnologica, necessità di rapidità esecutiva e crescente attenzione all’equilibrio finanziario.