


Nel rapporto tra impresa e sistema bancario, uno degli errori più frequenti consiste nel valutare il costo di un finanziamento esclusivamente attraverso il tasso di interesse nominale applicato dalla banca. In realtà, il costo effettivo del credito è il risultato di una molteplicità di componenti economiche, finanziarie, operative e contrattuali che incidono in modo significativo sulla sostenibilità dell’indebitamento aziendale.
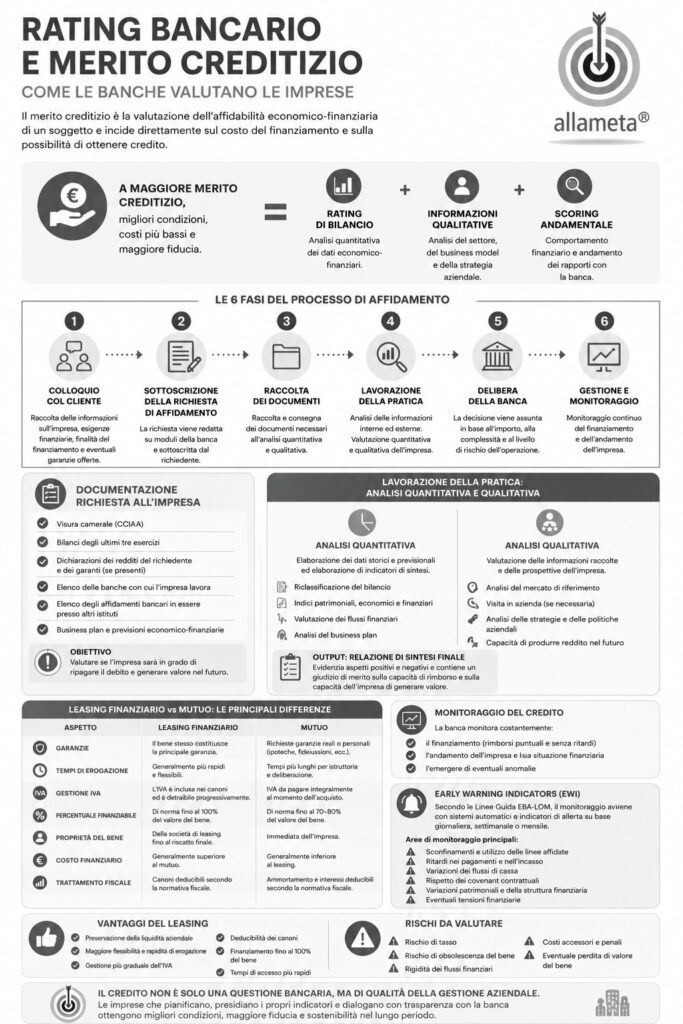
Il sistema bancario moderno, soprattutto dopo l’evoluzione della regolamentazione prudenziale e delle Linee Guida EBA, ha progressivamente trasformato il credito in un prodotto finanziario complesso, nel quale il pricing incorpora:
- rischio creditizio;
- struttura tecnica dell’operazione;
- costo regolamentare del capitale;
- presenza di garanzie;
- qualità del merito creditizio;
- rischio operativo;
- monitoraggio continuo della posizione.
Per le imprese diventa quindi essenziale comprendere non soltanto il “tasso” del finanziamento, ma la struttura integrale dei costi che accompagnano le diverse forme tecniche di credito bancario.
Il costo del credito: una variabile multidimensionale
Secondo il documento allegato, il costo dei finanziamenti bancari dipende da numerosi fattori:
- politica monetaria;
- tipologia di impresa;
- merito creditizio;
- presenza di garanzie;
- costo del capitale della banca;
- forma tecnica del finanziamento.
Questa premessa è particolarmente importante perché chiarisce immediatamente un concetto fondamentale:
il costo del credito non dipende esclusivamente dai tassi BCE o dall’Euribor.
Esso rappresenta invece la sintesi:
- della rischiosità dell’impresa;
- della struttura del finanziamento;
- del rischio assunto dalla banca;
- della complessità operativa della gestione del rapporto.
Il ruolo del TAEG
Il documento individua nel TAEG (Tasso Annuo Effettivo Globale) l’indicatore sintetico del costo complessivo del finanziamento.
Il TAEG include:
- spese di istruttoria;
- spese di revisione;
- costi di apertura e chiusura;
- costi di incasso rate;
- spese assicurative;
- costi di garanzia;
- eventuali costi di mediazione;
- altre spese contrattuali.
Non comprende invece alcune voci, come le spese notarili.
Questo aspetto è estremamente rilevante perché molte imprese continuano a confrontare finanziamenti sulla base del solo TAN (Tasso Annuo Nominale), sottovalutando l’impatto delle componenti accessorie.
Dal punto di vista finanziario, il TAEG rappresenta quindi lo strumento più corretto per confrontare:
- forme tecniche differenti;
- istituti di credito diversi;
- strutture contrattuali alternative.
L’apertura di credito in conto corrente
Tra le forme tecniche più diffuse vi è l’apertura di credito in conto corrente, cioè il tradizionale affidamento bancario.
Si tratta di una forma di finanziamento “elastica”, nella quale i costi sono generalmente proporzionali:
- all’utilizzo del fido;
- alla durata dell’utilizzo;
- alla rischiosità dell’impresa.
Gli interessi passivi
La principale componente di costo è costituita dagli interessi passivi, calcolati:
- sull’importo utilizzato;
- sulla durata dell’utilizzo;
- in funzione del TAN applicato dalla banca.
Il tasso può essere:
- fisso;
- variabile.
Anche in questo caso, il tasso applicato incorpora:
- merito creditizio;
- rischio della posizione;
- struttura finanziaria dell’impresa;
- qualità delle garanzie.
La commissione onnicomprensiva (CO)
Una componente spesso sottovalutata è la commissione onnicomprensiva o commissione di affidamento.
La normativa prevede un limite massimo dello 0,50% trimestrale sulla somma messa a disposizione.
Questa commissione:
- viene calcolata indipendentemente dall’effettivo utilizzo;
- remunera la banca per la disponibilità dei fondi;
- varia in funzione della rischiosità del credito e delle garanzie offerte.
Questo significa che il semplice mantenimento di linee di credito inutilizzate genera comunque un costo per l’impresa.
Le spese di tenuta conto
Il rapporto bancario genera inoltre una pluralità di costi amministrativi:
- commissioni operative;
- imposte di bollo;
- costi di apertura e chiusura;
- spese di gestione del rapporto.
Si tratta di costi apparentemente marginali ma che, soprattutto nelle imprese con elevata operatività bancaria, possono incidere significativamente sul costo effettivo del credito.
Gli sconfinamenti e il loro costo
Uno degli aspetti più delicati riguarda gli sconfinamenti.
Nel caso di utilizzo oltre il limite del fido concesso, la banca può applicare:
- maggiorazioni del tasso di interesse;
- commissioni aggiuntive;
- istruttorie rapide.
Particolarmente importante è la Commissione di Istruttoria Veloce (CIV).
La CIV viene applicata:
- in caso di sconfinamento senza fido;
- in caso di utilizzo extra-fido;
- quando la banca deve effettuare una valutazione urgente della posizione.
Il documento precisa che:
- la CIV è espressa in valore assoluto;
- non deve rappresentare una fonte di profitto per la banca;
- deve essere proporzionata ai costi sostenuti dall’intermediario.
Sono inoltre previste specifiche esenzioni, ad esempio:
- sconfinamenti inferiori a 500 euro;
- durata inferiore a sette giorni;
- sconfinamenti derivanti da pagamenti verso la banca stessa.
Il tasso di mora
Il documento richiama inoltre il tasso di mora, cioè il tasso applicato in caso di ritardato pagamento.
Questa componente può incidere significativamente:
- in presenza di tensioni di liquidità;
- nei finanziamenti rateali;
- nelle posizioni deteriorate.
I giorni valuta: il costo “invisibile”
Particolarmente interessante è il riferimento ai giorni valuta.
I giorni valuta rappresentano una componente implicita di costo derivante dal disallineamento tra:
- data contabile;
- data valuta;
- produzione effettiva degli interessi.
Si tratta di un costo spesso poco percepito dalle imprese ma storicamente molto rilevante nella gestione bancaria.
Lo smobilizzo dei crediti commerciali
Il documento affronta poi le principali forme di smobilizzo dei crediti commerciali.
Lo sconto cambiario
Nel caso dello sconto cambiario, le componenti principali di costo sono:
- tasso di sconto;
- giorni banca;
- commissioni di incasso;
- compensi aggiuntivi.
Particolarmente importante è il concetto di “giorni banca”, cioè giorni aggiuntivi utilizzati dalla banca nel calcolo dello sconto e che rappresentano un costo implicito per l’impresa.
Anche le commissioni di incasso e i diritti di brevità incidono concretamente sul costo complessivo dell’operazione.
Anticipazione su RiBA e fatture
Nel caso delle anticipazioni su ricevute bancarie o fatture, i costi principali comprendono:
- interessi passivi;
- commissioni di incasso;
- giorni banca;
- commissioni di insoluto.
Particolarmente delicato è il tema degli insoluti:
nelle operazioni pro-solvendo, infatti, la banca mantiene il diritto di rivalsa nei confronti dell’impresa cedente in caso di mancato pagamento del debitore ceduto.
Questo significa che il rischio commerciale non viene completamente trasferito alla banca.
Le anticipazioni garantite
Il documento affronta infine le anticipazioni garantite, cioè finanziamenti assistiti da pegno su:
- merci;
- titoli;
- beni rappresentativi di merci.
Le principali componenti di costo riguardano:
- spese di custodia;
- costi di perizia;
- assicurazioni;
- interessi passivi.
È inoltre previsto l’obbligo di reintegro della garanzia in caso di deprezzamento significativo del bene dato in pegno.
Considerazioni strategiche
L’analisi delle diverse componenti di costo dei finanziamenti bancari evidenzia un aspetto fondamentale:
il credito bancario non può essere valutato esclusivamente sulla base del tasso nominale.
Ogni forma tecnica incorpora:
- costi espliciti;
- costi impliciti;
- rischi operativi;
- vincoli contrattuali;
- impatti sulla tesoreria aziendale.
Per questo motivo la gestione finanziaria moderna richiede:
- pianificazione dei flussi di cassa;
- controllo dell’utilizzo degli affidamenti;
- monitoraggio del costo effettivo del credito;
- ottimizzazione della struttura finanziaria;
- gestione attiva del rapporto bancario.
Le imprese più evolute non si limitano a “richiedere credito”, ma sviluppano una vera strategia finanziaria finalizzata a:
- minimizzare il costo medio del capitale;
- ottimizzare le forme tecniche utilizzate;
- migliorare il merito creditizio;
- ridurre i costi impliciti del sistema bancario.
Nel contesto attuale, comprendere i costi del credito significa comprendere uno degli elementi centrali della competitività finanziaria dell’impresa stessa.