


La disciplina del credito d’imposta per gli investimenti “Industria 4.0” entra in una nuova fase. Le istruzioni del modello Redditi 2026 recepiscono infatti le modifiche introdotte dalla Legge di Bilancio 2025, ridefinendo non soltanto gli aspetti dichiarativi del beneficio, ma anche la logica stessa di accesso e monitoraggio dell’agevolazione.
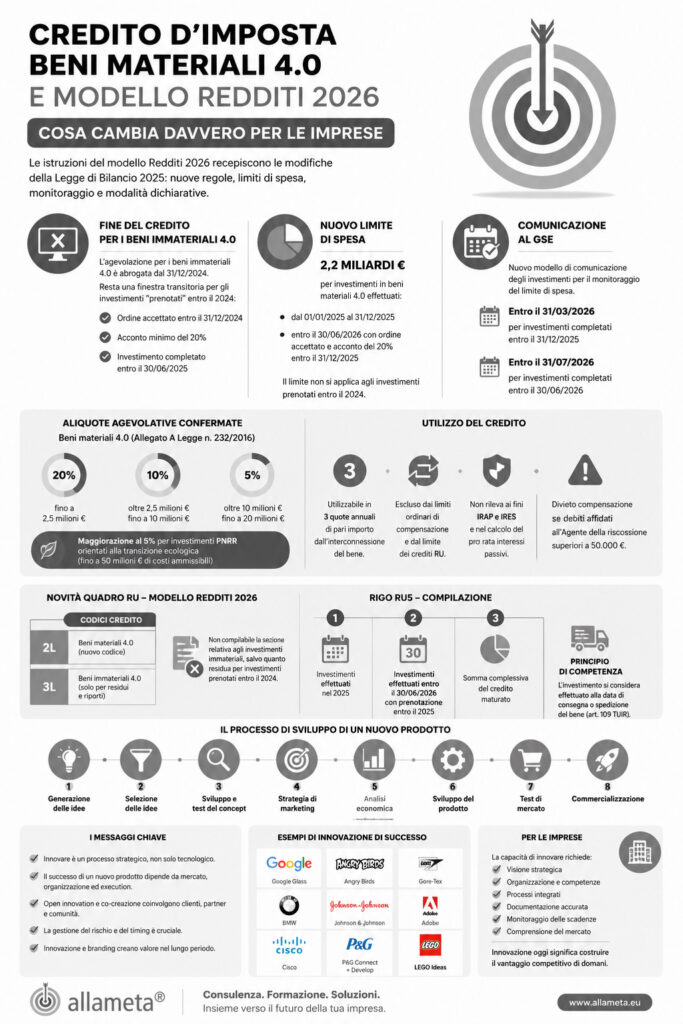
Il tema assume particolare rilevanza perché il legislatore, pur mantenendo il credito d’imposta per i beni materiali 4.0, ha contemporaneamente:
- eliminato l’agevolazione per i beni immateriali 4.0;
- introdotto un plafond massimo di spesa;
- rafforzato i meccanismi di monitoraggio;
- ridefinito le modalità di compilazione del quadro RU.
Per le imprese, quindi, non si tratta soltanto di una questione fiscale o dichiarativa, ma di un cambiamento che impatta direttamente la pianificazione degli investimenti, la gestione documentale e la programmazione finanziaria.
La fine del credito d’imposta per i beni immateriali 4.0
Uno degli aspetti più rilevanti riguarda l’abrogazione dell’agevolazione per i beni immateriali 4.0 di cui all’Allegato B della Legge n. 232/2016. La Legge n. 207/2024 ha infatti anticipato la cessazione del beneficio al 31 dicembre 2024. Rimane esclusivamente una finestra transitoria per gli investimenti “prenotati” entro fine 2024, cioè quelli per i quali:
- l’ordine risulti accettato entro il 31 dicembre 2024;
- sia stato versato un acconto almeno pari al 20%;
- il completamento dell’investimento avvenga entro il 30 giugno 2025.
Dal punto di vista strategico, questa scelta normativa evidenzia un orientamento preciso del legislatore: privilegiare gli investimenti materiali legati alla trasformazione produttiva, riducendo progressivamente il sostegno fiscale agli asset immateriali.
È un passaggio non secondario, soprattutto per le imprese che negli ultimi anni avevano costruito parte dei propri programmi di digitalizzazione su software, piattaforme ERP, sistemi MES, applicativi industriali e strumenti di integrazione digitale.
Il nuovo limite di spesa per i beni materiali 4.0
Per i beni materiali 4.0 viene invece introdotto un tetto massimo di spesa pari a 2,2 miliardi di euro relativamente agli investimenti effettuati:
- dal 1° gennaio 2025 al 31 dicembre 2025;
- entro il 30 giugno 2026, purché entro il 31 dicembre 2025 l’ordine sia stato accettato e sia stato versato un acconto minimo del 20%.
Il limite non si applica agli investimenti prenotati entro il 2024. Questo elemento è estremamente importante perché crea, di fatto, due regimi differenti:
- investimenti “protetti” dalla disciplina precedente;
- investimenti soggetti al nuovo sistema di plafond e monitoraggio.
Dal punto di vista operativo, emerge una conseguenza molto chiara: la tempestività nella formalizzazione degli ordini e nella gestione degli acconti diventa un elemento strategico della pianificazione fiscale e industriale.
Il nuovo sistema di comunicazione al GSE
Con il decreto direttoriale del MIMIT del 15 maggio 2025 è stato approvato il nuovo modello di comunicazione degli investimenti al GSE, finalizzato al monitoraggio del limite di spesa.
Questo aspetto rappresenta una trasformazione significativa del rapporto tra impresa e agevolazione fiscale. Il credito d’imposta 4.0 non è più soltanto un beneficio “automatico”, ma un incentivo sottoposto a un sistema di controllo progressivamente più strutturato.
Le scadenze previste risultano particolarmente rilevanti:
- entro il 31 marzo 2026 per gli investimenti completati entro il 31 dicembre 2025;
- entro il 31 luglio 2026 per gli investimenti ultimati entro il 30 giugno 2026.
Le imprese dovranno quindi prestare estrema attenzione:
- alla tracciabilità documentale;
- alla cronologia degli ordini;
- agli acconti versati;
- alle date di interconnessione;
- alla corretta conservazione delle evidenze tecniche e amministrative.
Le aliquote agevolative confermate
Per i beni materiali “Industria 4.0” di cui all’Allegato A, restano confermate le aliquote già note:
- 20% fino a 2,5 milioni di euro;
- 10% oltre 2,5 milioni e fino a 10 milioni;
- 5% oltre 10 milioni e fino a 20 milioni.
Il documento ricorda inoltre che il plafond deve essere considerato annualmente e non sull’intero periodo agevolato, come già chiarito dalla circolare n. 14/E/2022 dell’Agenzia delle Entrate.
Permane inoltre la maggiorazione al 5% per gli investimenti PNRR orientati alla transizione ecologica, entro il limite massimo di 50 milioni di euro di costi ammissibili.
Utilizzo del credito e compensazione
Il credito d’imposta continua a essere utilizzabile in tre quote annuali di pari importo a decorrere dall’interconnessione del bene.
Rimangono particolarmente favorevoli alcune regole:
- esclusione dai limiti ordinari di compensazione;
- esclusione dal limite dei crediti da quadro RU;
- irrilevanza ai fini IRAP e delle imposte sui redditi;
- irrilevanza nel calcolo del pro rata interessi passivi.
Permane tuttavia il divieto di compensazione in presenza di determinate posizioni debitorie affidate all’Agente della riscossione superiori a 50.000 euro.
Anche questo profilo non è meramente tecnico: per molte imprese la gestione del credito 4.0 si intreccia oggi con:
- sostenibilità finanziaria;
- gestione della tesoreria;
- utilizzo dei crediti tributari;
- pianificazione del cash flow.
Le novità del quadro RU nel modello Redditi 2026
Le istruzioni del modello Redditi 2026 introducono una distinzione molto netta tra:
- credito per beni materiali 4.0;
- residui relativi ai beni immateriali 4.0.
Il codice credito da utilizzare per i beni materiali 4.0 è il nuovo:
- “2L”.
Il codice “3L”, relativo ai beni immateriali, potrà essere utilizzato soltanto:
- per il monitoraggio del credito residuo;
- per eventuali riporti.
Non sarà più compilabile la specifica sezione relativa agli investimenti immateriali, salvo quanto residua per gli investimenti prenotati entro il 2024.
La compilazione del rigo RU5
Particolarmente importante è la compilazione del rigo RU5:
- colonna 1: investimenti effettuati nel 2025;
- colonna 2: investimenti effettuati entro il 30 giugno 2026 con prenotazione entro il 2025;
- colonna 3: somma complessiva del credito maturato.
Il documento ricorda inoltre un principio essenziale: l’investimento si considera effettuato secondo il principio di competenza, alla data di consegna o spedizione del bene ai sensi dell’art. 109 TUIR.
Questo aspetto è particolarmente delicato nelle operazioni industriali complesse, dove:
- installazione;
- collaudo;
- interconnessione;
- entrata in funzione
possono collocarsi in momenti differenti.
Interconnessione tardiva e profili di rischio
Le istruzioni prevedono inoltre la compilazione della colonna 6 del rigo RU130 nel caso in cui l’interconnessione avvenga in un periodo d’imposta successivo.
La tardiva interconnessione deve però derivare da condizioni oggettive e documentabili, non da comportamenti discrezionali del contribuente.
Questo passaggio merita particolare attenzione perché introduce un tema molto rilevante sul piano probatorio:
l’impresa dovrà essere in grado di dimostrare:
- le ragioni tecniche del ritardo;
- la non strumentalità del comportamento;
- la continuità del progetto di investimento.
Considerazioni finali
L’evoluzione del credito d’imposta 4.0 mostra chiaramente una tendenza:
le agevolazioni fiscali stanno diventando sempre più strumenti selettivi, monitorati e integrati con obiettivi industriali e di politica economica.
Per le imprese questo significa che la gestione del beneficio non può più essere trattata come un semplice adempimento fiscale.
Occorre invece un approccio integrato che coinvolga:
- direzione amministrativa;
- area fiscale;
- ufficio tecnico;
- operations;
- pianificazione finanziaria;
- consulenza strategica.
Il vero rischio, oggi, non è soltanto perdere il beneficio, ma sottovalutare:
- la complessità documentale;
- la corretta pianificazione temporale;
- il coordinamento tra investimento, interconnessione e dichiarazione fiscale.
In un contesto in cui il legislatore riduce progressivamente gli incentivi automatici e rafforza i sistemi di controllo, la capacità dell’impresa di strutturare correttamente i propri investimenti tecnologici diventa parte integrante della competitività aziendale stessa.