


Nel sistema bancario contemporaneo, il contratto di finanziamento non rappresenta più soltanto uno strumento attraverso il quale una banca eroga liquidità a un’impresa. Sempre più frequentemente, il rapporto creditizio si trasforma in un sistema articolato di monitoraggio continuo nel quale la banca richiede all’impresa il rispetto di specifici obblighi economici, finanziari, informativi e gestionali.
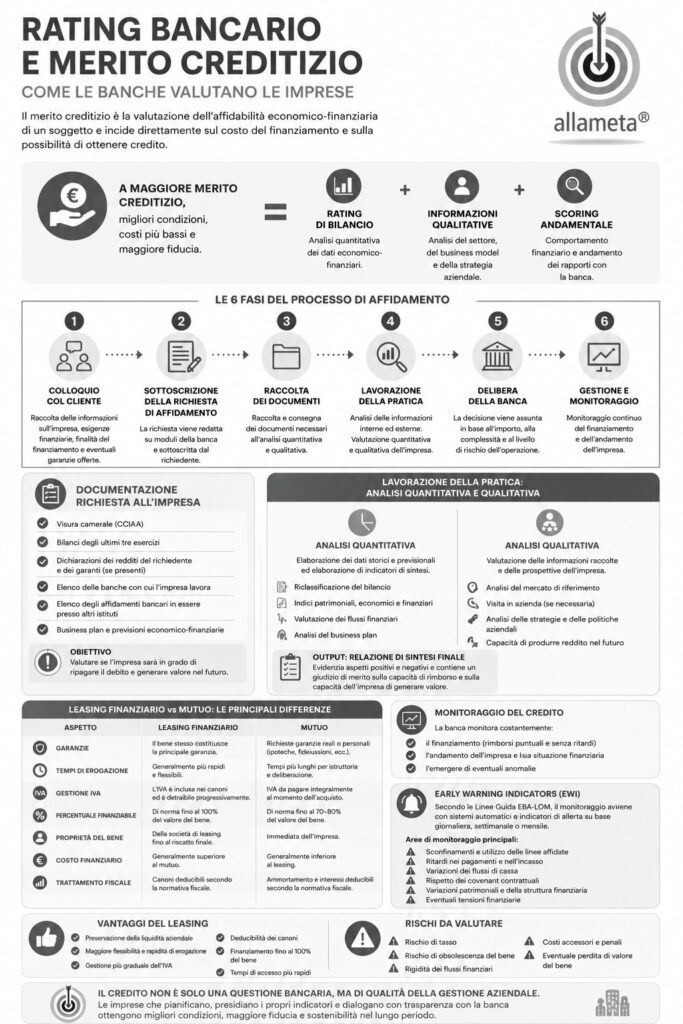
In questo contesto assumono un ruolo centrale i covenant bancari, cioè le clausole accessorie inserite nei contratti di finanziamento finalizzate a:
- monitorare il rischio creditizio;
- ridurre l’asimmetria informativa;
- prevenire il deterioramento dell’impresa;
- consentire alla banca interventi tempestivi in caso di criticità.
L’evoluzione della regolamentazione bancaria, delle Linee Guida EBA e dei sistemi di monitoraggio del credito ha infatti trasformato profondamente il ruolo dei covenant:
da semplici clausole tecniche contrattuali a veri strumenti di governance finanziaria dell’impresa.
Comprendere il funzionamento dei covenant significa oggi comprendere una parte essenziale del moderno rapporto banca-impresa.
Cosa sono i covenant bancari
Secondo il documento allegato, il covenant è una pattuizione accessoria inserita all’interno di un contratto di finanziamento, generalmente bancario.
Attraverso il covenant:
- l’impresa finanziata assume specifici obblighi o divieti;
- la banca acquisisce specifici diritti e poteri di controllo.
Questa definizione evidenzia immediatamente un aspetto fondamentale:
il finanziamento non è più un rapporto “passivo”, limitato all’erogazione della somma e al rimborso delle rate.
La banca entra invece in una logica di controllo continuativo dell’equilibrio economico-finanziario dell’impresa.
Gli obiettivi dei covenant
Il documento individua tre obiettivi principali dei covenant:
- ridurre l’asimmetria informativa;
- monitorare il rischio di insolvenza;
- creare un apparato sanzionatorio in caso di violazione.
Questi tre elementi rappresentano il cuore della moderna gestione bancaria del rischio.
Riduzione dell’asimmetria informativa
Nel rapporto banca-impresa esiste fisiologicamente un problema di asimmetria informativa:
l’impresa conosce molto meglio della banca:
- il proprio stato economico;
- la reale situazione finanziaria;
- i rischi operativi;
- le criticità future.
I covenant consentono quindi alla banca di ottenere:
- flussi informativi periodici;
- dati aggiornati;
- monitoraggio continuo;
- accesso a informazioni gestionali e contabili.
Monitoraggio del rischio
I covenant permettono inoltre alla banca di monitorare costantemente:
- la sostenibilità dell’indebitamento;
- l’equilibrio finanziario;
- la continuità aziendale;
- il rispetto di determinati parametri economici.
In questo senso i covenant rappresentano veri sistemi di early warning finanziario.
Apparato sanzionatorio
Infine, i covenant attribuiscono alla banca strumenti di reazione in caso di deterioramento dell’impresa o violazione degli obblighi previsti.
Questo aspetto è particolarmente importante perché trasforma il covenant in uno strumento operativo di gestione del rischio.
Le principali categorie di covenant
Il documento distingue tre grandi categorie:
- covenant operativi;
- covenant finanziari;
- covenant di reportistica.
Covenant operativi
I covenant operativi riguardano lo svolgimento generale dell’attività d’impresa.
Tra gli esempi riportati:
- obbligo di autorizzazione preventiva della banca per determinate scelte strategiche;
- obbligo di mantenimento dei beni strumentali;
- restrizioni alla cessione del patrimonio aziendale;
- limitazioni alla concessione di ulteriori garanzie a terzi.
Questi covenant consentono alla banca di:
- preservare il valore dell’impresa;
- evitare operazioni straordinarie rischiose;
- impedire un peggioramento della posizione creditoria.
Dal punto di vista dell’impresa, tali clausole possono incidere significativamente sulla libertà gestionale e strategica.
Covenant finanziari
I covenant finanziari rappresentano oggi la categoria più rilevante.
Essi impongono il rispetto di determinati indicatori economico-finanziari per tutta la durata del finanziamento.
Gli indicatori maggiormente utilizzati riguardano:
- struttura patrimoniale;
- livello di indebitamento;
- redditività;
- capacità di generare cassa;
- sostenibilità del debito.
Gli indici più frequentemente utilizzati
Il documento evidenzia alcuni esempi tipici di covenant finanziari.
Rapporto tra fonti e impieghi
Tra gli indicatori più diffusi:
- margine di struttura;
- rapporto tra indebitamento e patrimonio netto.
Questi parametri misurano:
- la solidità patrimoniale;
- il livello di capitalizzazione;
- l’equilibrio finanziario di lungo periodo.
Indebitamento e redditività
Vengono frequentemente monitorati:
- rapporto PFN/MOL;
- rapporto MOL/oneri finanziari.
Questi indicatori consentono alla banca di valutare:
- la sostenibilità del debito;
- la capacità dell’impresa di servire gli oneri finanziari;
- il livello di tensione finanziaria.
Indebitamento e capacità di generare liquidità
Particolarmente rilevanti sono i covenant collegati ai flussi di cassa:
- rapporto PFN/cash flow;
- rapporto debito M/L termine/flussi di cassa.
Questa categoria riflette perfettamente l’evoluzione moderna del credito:
oggi la banca guarda sempre più:
- alla capacità prospettica di generare cassa;
- alla sostenibilità finanziaria dinamica;
- non soltanto al patrimonio statico dell’impresa.
Covenant di reportistica
La terza categoria riguarda i covenant informativi o di reportistica.
Essi prevedono:
- obblighi di disclosure periodica;
- invio di report finanziari;
- trasmissione di budget e business plan;
- accesso ai libri sociali e alla contabilità.
Questi covenant rafforzano il flusso informativo tra impresa e banca e consentono:
- monitoraggio costante;
- revisione tempestiva del rischio;
- valutazioni forward looking.
Covenant positivi e covenant negativi
Il documento distingue inoltre:
- covenant positivi;
- covenant negativi.
Covenant positivi
I covenant positivi impongono all’impresa determinati comportamenti finalizzati a preservare la stabilità aziendale.
Ad esempio:
- mantenimento di determinati livelli patrimoniali;
- invio di informazioni periodiche;
- conservazione dei beni strumentali;
- rispetto di parametri finanziari.
Covenant negativi
I covenant negativi vietano invece determinati comportamenti considerati rischiosi dalla banca.
Tra i più frequenti:
- divieto di assumere nuovo debito;
- divieto di distribuire dividendi;
- limitazioni alla vendita di asset;
- limitazioni alla concessione di garanzie.
Le conseguenze della violazione dei covenant
Uno degli aspetti più delicati riguarda le conseguenze dell’inadempimento.
Il documento evidenzia che la violazione dei covenant può comportare:
- aumento del tasso di interesse;
- richiesta di rimborso anticipato;
- richiesta di rimborso immediato del finanziamento.
Si tratta di conseguenze estremamente rilevanti perché possono:
- generare crisi di liquidità;
- compromettere l’equilibrio finanziario;
- accelerare tensioni con il sistema bancario.
Di contro, il miglioramento delle performance aziendali può determinare:
- riduzione del tasso;
- allentamento delle restrizioni;
- condizioni contrattuali più favorevoli.
Covenant e monitoraggio continuo del credito
Il documento sottolinea come i covenant rappresentino una strategia di monitoraggio continuo del rischio di credito.
Essi consentono alla banca:
- di acquisire informazioni aggiornate;
- di osservare l’andamento dell’impresa;
- di individuare precocemente segnali di deterioramento;
- di attivare sistemi di allerta preventiva.
Nel diagramma presente a pagina 3 viene rappresentata chiaramente questa logica:
- l’impresa assume obblighi;
- la banca acquisisce poteri informativi e di reazione;
- il rispetto dei covenant può migliorare le condizioni contrattuali;
- la violazione può determinare esigibilità anticipata o incremento del tasso.
Considerazioni strategiche
L’evoluzione dei covenant bancari riflette un cambiamento profondo nella gestione del credito.
Oggi il rapporto banca-impresa non si limita più:
- alla concessione del finanziamento;
- alla presenza di garanzie;
- all’analisi storica del bilancio.
Diventa invece un rapporto:
- dinamico;
- continuativo;
- prospettico;
- basato sul monitoraggio costante della sostenibilità finanziaria dell’impresa.
Per le aziende questo comporta la necessità di sviluppare:
- pianificazione finanziaria;
- sistemi di reporting;
- controllo di gestione;
- monitoraggio degli indicatori;
- gestione preventiva dei covenant.
Le imprese più evolute non considerano i covenant come semplici vincoli imposti dalla banca, ma come strumenti:
- di disciplina finanziaria;
- di monitoraggio interno;
- di dialogo strutturato con il sistema creditizio.
Nel contesto attuale, i covenant rappresentano sempre meno un elemento accessorio del contratto di finanziamento e sempre più una componente centrale della governance finanziaria dell’impresa stessa.