


Nel rapporto tra impresa e sistema bancario, il momento della richiesta di affidamento rappresenta uno dei passaggi più delicati e strategici della gestione aziendale. Non si tratta infatti di una semplice procedura amministrativa finalizzata all’ottenimento di liquidità, ma di un processo strutturato attraverso il quale la banca analizza la sostenibilità economica, patrimoniale e finanziaria dell’impresa, valutandone la capacità prospettica di generare reddito e rimborsare il debito assunto.
Negli ultimi anni, inoltre, il processo di concessione del credito ha subito una trasformazione profonda. La crescente attenzione degli organismi di vigilanza, l’evoluzione dei sistemi di rating, l’introduzione delle linee guida EBA e l’utilizzo di strumenti automatici di monitoraggio hanno modificato radicalmente il rapporto tra banca e impresa.
Oggi l’accesso al credito non dipende più soltanto dalla disponibilità di garanzie o dalla dimensione dell’azienda, ma dalla capacità dell’impresa di:
- dimostrare sostenibilità finanziaria;
- produrre informazioni affidabili;
- pianificare il proprio sviluppo;
- mantenere equilibrio prospettico;
- presidiare i propri indicatori economico-finanziari.
Comprendere come funziona realmente il processo di affidamento bancario significa quindi comprendere come il sistema finanziario interpreta il rischio d’impresa.
Il processo di affidamento: una procedura articolata
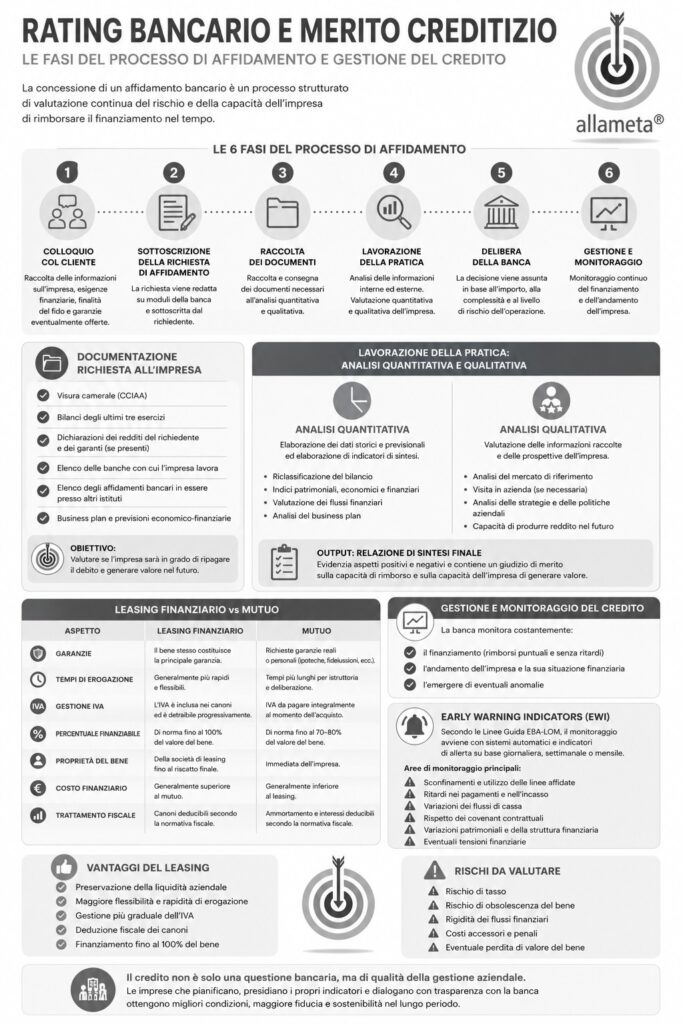
Secondo il documento allegato, il processo di affidamento e gestione del credito può essere suddiviso in sei fasi principali:
- colloquio con il cliente;
- sottoscrizione della richiesta di affidamento;
- raccolta della documentazione;
- lavorazione della pratica;
- delibera della banca;
- gestione e monitoraggio del credito.
Questa articolazione evidenzia un elemento spesso sottovalutato dalle imprese: la concessione del credito non coincide con un singolo momento decisionale, ma con un processo continuo di valutazione che prosegue per tutta la durata del rapporto bancario.
La banca, infatti, non valuta soltanto la capacità attuale dell’impresa di rimborsare il finanziamento, ma anche la sua evoluzione futura, la sostenibilità del modello di business e la probabilità che possano emergere situazioni di deterioramento del credito.
Il colloquio iniziale: molto più di una formalità
La prima fase del processo consiste nel colloquio con il cliente. In questa fase la banca raccoglie informazioni:
- sulla società;
- sull’assetto societario;
- sulla struttura organizzativa;
- sulle esigenze finanziarie;
- sugli immobili iscritti a bilancio;
- sulle finalità del finanziamento richiesto;
- sulle eventuali garanzie offerte.
Questo momento è particolarmente importante perché rappresenta il primo livello di analisi qualitativa dell’impresa.
Molto spesso le imprese ritengono che il rapporto bancario sia fondato esclusivamente sui numeri di bilancio. In realtà, soprattutto nelle PMI, il giudizio della banca incorpora anche elementi:
- reputazionali;
- organizzativi;
- gestionali;
- strategici;
- comportamentali.
La qualità del management, la chiarezza degli obiettivi imprenditoriali, la capacità di spiegare il business model e la coerenza del progetto finanziario incidono concretamente sulla percezione del rischio da parte dell’istituto di credito.
La richiesta di affidamento e la formalizzazione del rapporto
Successivamente viene predisposta la richiesta formale di affidamento, generalmente attraverso modulistica standardizzata predisposta dalla banca.
Secondo le indicazioni della Banca d’Italia, la documentazione deve:
- essere formalizzata dalla banca;
- essere sottoscritta dal richiedente;
- indicare importo e durata del finanziamento;
- specificare eventuali garanzie a supporto dell’operazione.
Anche questa fase apparentemente burocratica assume in realtà rilevanza strategica. La corretta definizione della forma tecnica del finanziamento, della durata, delle garanzie e delle finalità dell’operazione influisce direttamente:
- sul pricing del credito;
- sul rating interno;
- sulla sostenibilità finanziaria dell’operazione;
- sulla futura capacità di rinnovo delle linee.
La raccolta documentale: il cuore dell’analisi bancaria
Una delle fasi più importanti del processo riguarda la raccolta della documentazione necessaria all’istruttoria.
Tra i principali documenti richiesti:
- visura camerale;
- bilanci degli ultimi tre esercizi;
- dichiarazioni fiscali;
- elenco delle banche affidanti;
- elenco degli affidamenti in essere;
- business plan.
Il business plan assume oggi un ruolo centrale, soprattutto in un’ottica forward looking. Le banche non analizzano più esclusivamente dati storici, ma cercano di comprendere:
- la sostenibilità futura dei flussi di cassa;
- la capacità prospettica di generare reddito;
- la coerenza industriale del progetto;
- la resilienza dell’impresa rispetto al contesto di mercato.
Questo rappresenta uno dei cambiamenti più significativi degli ultimi anni: il credito bancario è sempre più legato alla capacità dell’impresa di pianificare e rappresentare il proprio futuro.
L’analisi quantitativa e qualitativa
La lavorazione della pratica di affidamento prevede un’integrazione tra:
- informazioni interne alla banca;
- informazioni provenienti da fonti esterne;
- analisi quantitative;
- analisi qualitative.
Tra le fonti esterne assumono particolare rilevanza:
- Centrale Rischi;
- CRIF;
- Cerved;
- eventuali protesti o pregiudizievoli.
Sul piano quantitativo, la banca procede alla:
- riclassificazione del bilancio;
- analisi degli indici patrimoniali;
- analisi economica;
- analisi finanziaria;
- valutazione dei flussi di cassa;
- esame del business plan.
L’analisi qualitativa, invece, riguarda:
- il mercato di riferimento;
- le strategie aziendali;
- il posizionamento competitivo;
- la qualità della governance;
- la capacità futura di produrre reddito.
Questo aspetto è fondamentale: il merito creditizio non è una fotografia statica del bilancio, ma una valutazione dinamica della capacità dell’impresa di creare valore nel tempo.
Il rating bancario e il merito creditizio
L’intero processo confluisce nella definizione del rating interno e nella valutazione del merito creditizio dell’impresa.
La relazione finale predisposta dalla banca sintetizza:
- punti di forza;
- elementi di criticità;
- sostenibilità del finanziamento;
- capacità di rimborso;
- qualità prospettica dell’impresa.
È importante comprendere che il rating non dipende soltanto dagli indicatori economici, ma da una combinazione di:
- elementi quantitativi;
- elementi qualitativi;
- andamento dei rapporti bancari;
- puntualità nei pagamenti;
- comportamento finanziario;
- qualità informativa dell’impresa.
In questo senso, il rapporto banca-impresa è sempre più vicino a una logica di valutazione manageriale complessiva.
La delibera bancaria
La fase deliberativa varia in funzione:
- dell’importo;
- della complessità dell’operazione;
- del livello di rischio;
- delle deleghe interne della banca.
La decisione può essere assunta:
- dal responsabile di filiale;
- dal comitato crediti;
- dal consiglio di amministrazione della banca.
Anche questo elemento evidenzia un aspetto spesso poco percepito dalle imprese: la banca non ragiona esclusivamente sulla singola operazione, ma sulla gestione complessiva del rischio di portafoglio.
Il monitoraggio del credito: la banca continua a valutare l’impresa
Uno dei temi più rilevanti emersi negli ultimi anni riguarda il monitoraggio continuo del credito.
La banca non interrompe la propria attività valutativa dopo l’erogazione del finanziamento. Al contrario, continua a monitorare:
- il corretto rimborso delle rate;
- l’andamento dei rapporti;
- i flussi finanziari;
- il comportamento del cliente;
- l’emersione di eventuali anomalie.
L’obiettivo è individuare tempestivamente segnali di deterioramento del credito e prevenire il passaggio da credito “in bonis” a credito problematico o deteriorato.
Questa logica preventiva è stata fortemente rafforzata dalle Linee Guida EBA-LOM, che impongono alle banche sistemi di monitoraggio continuativo basati anche su indicatori di early warning.
Early Warning Indicators e nuove logiche di vigilanza
Le nuove regole europee richiedono che il monitoraggio del credito avvenga:
- su base giornaliera;
- settimanale;
- mensile;
- attraverso sistemi automatici di analisi andamentale.
Particolare attenzione viene posta:
- agli sconfinamenti;
- alla puntualità nei pagamenti;
- ai covenant contrattuali;
- alle variazioni dei flussi di cassa;
- ai cambiamenti patrimoniali;
- alle tensioni finanziarie.
Questo significa che oggi l’impresa deve gestire il rapporto bancario in modo estremamente più strutturato rispetto al passato.
Non basta più “ottenere il fido”. Occorre:
- mantenere equilibrio finanziario;
- presidiare gli indicatori;
- monitorare la Centrale Rischi;
- gestire i covenant;
- produrre informazione aggiornata;
- anticipare eventuali criticità.
Considerazioni strategiche
L’evoluzione del sistema bancario sta trasformando profondamente il rapporto tra impresa e credito.
Il finanziamento non può più essere interpretato come una semplice disponibilità di liquidità, ma come il risultato di una valutazione continua della qualità manageriale, finanziaria e prospettica dell’impresa.
In questo contesto, assumono un ruolo centrale:
- la pianificazione finanziaria;
- il controllo di gestione;
- il business planning;
- la qualità della governance;
- la capacità di produrre dati affidabili;
- la trasparenza verso il sistema bancario.
Le imprese che riescono a costruire una relazione bancaria evoluta non sono necessariamente quelle con la maggiore dimensione, ma quelle capaci di:
- governare i propri numeri;
- comprendere il proprio merito creditizio;
- presidiare il rischio finanziario;
- dialogare con il sistema bancario in modo strutturato e professionale.
Il credito, oggi, non è più soltanto una questione bancaria. È una questione di qualità della gestione aziendale.