


Nel rapporto tra impresa e sistema bancario, uno degli aspetti più frequentemente percepiti come “opachi” riguarda la determinazione del costo del credito. Molte imprese tendono infatti a interpretare il tasso applicato dalla banca come una variabile generica influenzata esclusivamente dall’andamento dei mercati o dalle politiche commerciali dell’istituto.
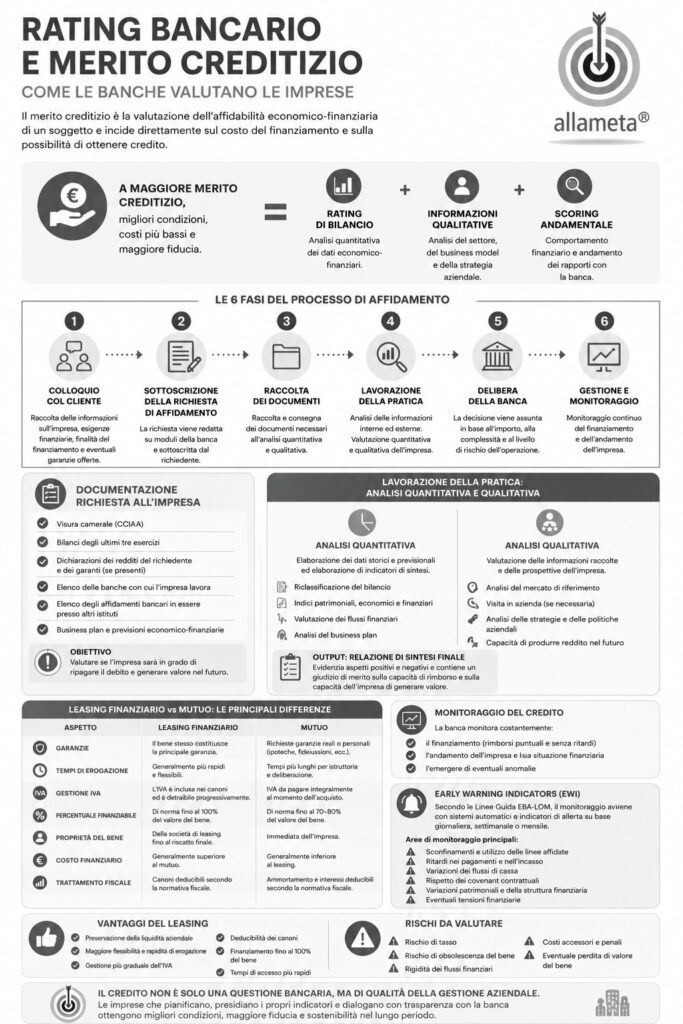
In realtà, il pricing del credito rappresenta il risultato di un processo estremamente articolato nel quale convergono:
- rischio creditizio;
- struttura finanziaria dell’impresa;
- qualità del merito creditizio;
- costo del capitale della banca;
- dinamiche di mercato;
- caratteristiche dell’operazione;
- monitoraggio prospettico del rischio.
Il tasso passivo applicato all’impresa non è quindi un semplice “prezzo del denaro”, ma una misura sintetica della valutazione che la banca attribuisce:
- alla rischiosità dell’impresa;
- alla sostenibilità dell’operazione;
- alla probabilità di deterioramento del credito;
- al capitale regolamentare assorbito;
- alla relazione complessiva banca-impresa.
Comprendere come funziona il pricing del credito significa comprendere uno degli aspetti più strategici della pianificazione finanziaria aziendale.
Il tasso passivo: una struttura molto più complessa di quanto sembri
Secondo il documento allegato, il costo del finanziamento dipende da tre grandi componenti:
- il tasso di break even o hurdle rate;
- la componente mercato;
- la componente cliente.
Il tasso finale applicato all’impresa nasce quindi dalla combinazione di:
- costi regolamentari;
- costo del rischio;
- caratteristiche dell’operazione;
- dinamiche competitive;
- qualità del rapporto con la banca.
Questa struttura evidenzia un elemento fondamentale:
il pricing del credito non dipende soltanto dai tassi BCE o dall’Euribor, ma soprattutto dalla qualità percepita dell’impresa e dal rischio che essa rappresenta per il sistema bancario.
Il tasso di break even: il costo minimo del credito per la banca
La prima componente del pricing è il cosiddetto “tasso di break even” o hurdle rate, definito anche “price to value”.
Questa componente rappresenta il livello minimo di remunerazione necessario affinché la banca possa concedere il finanziamento senza generare una perdita economica.
Il documento evidenzia che il hurdle rate incorpora:
- costo del rischio di tasso;
- costo del funding;
- costo del rischio di credito;
- costo del capitale;
- costi operativi e amministrativi.
Il costo del rischio di tasso
La banca, concedendo un finanziamento, assume un rischio legato all’oscillazione dei tassi di interesse.
Questo costo dipende:
- dalla durata dell’operazione;
- dalla struttura del piano di ammortamento;
- dalla tipologia di tasso applicato;
- dalla curva risk-free di mercato.
Più lunga e complessa è l’operazione, maggiore sarà il rischio finanziario incorporato nel pricing.
Il costo del funding
La banca deve reperire liquidità per finanziare le imprese. Il costo di questa raccolta rappresenta il costo del funding.
Tale costo dipende:
- dalle condizioni del mercato interbancario;
- dalla liquidità disponibile;
- dalla durata dell’esposizione;
- dalla struttura finanziaria della banca stessa.
In contesti di tensione finanziaria o di rialzo dei tassi, il funding può incidere significativamente sul costo finale del credito.
Il costo del rischio di credito
Uno degli elementi centrali del pricing è il costo del rischio di credito, cioè il costo che la banca sostiene per coprire:
Questa componente è direttamente collegata:
- alla Probability of Default (PD);
- alla Loss Given Default (LGD).
La PD misura la probabilità che l’impresa non restituisca il finanziamento nei tempi e negli importi previsti.
La LGD misura invece la perdita che la banca subirebbe in caso di insolvenza, considerando:
- recuperi;
- tempi di recupero;
- spese legali;
- garanzie presenti.
Questo significa che il merito creditizio dell’impresa incide direttamente sul costo del denaro.
Il ruolo delle garanzie nel pricing
Il documento evidenzia come le garanzie influenzino concretamente il pricing del credito.
In particolare:
- le garanzie reali incidono prevalentemente sulla LGD;
- le garanzie personali incidono sia sulla LGD sia sulla PD.
La presenza di garanzie riduce quindi:
Tuttavia, coerentemente con l’evoluzione delle Linee Guida EBA, le garanzie non rappresentano più il principale elemento della decisione creditizia.
Oggi la capacità prospettica di generare flussi finanziari sostenibili pesa molto più del semplice patrimonio immobiliare.
Lifetime Expected Credit Loss e revisione del pricing
Uno degli aspetti più rilevanti riguarda la logica di valutazione “lifetime” della perdita attesa.
La banca può infatti stimare il rischio considerando l’intera vita residua del finanziamento.
Questo implica che:
- il pricing non è più statico;
- il rischio viene monitorato nel tempo;
- il deterioramento dell’impresa può modificare il costo del credito.
Il documento precisa infatti che, in presenza di un aumento significativo del rischio di credito, la banca può:
- rivedere al rialzo il tasso passivo;
- applicare meccanismi automatici di revisione del pricing;
- attivare covenant contrattuali.
Questo aspetto è estremamente importante:
oggi il costo del credito è sempre più dinamico e dipende dalla capacità dell’impresa di mantenere nel tempo il proprio equilibrio finanziario.
La componente “mercato”
La seconda grande componente del pricing è il cosiddetto “price to market”.
In questa fase la banca considera:
- segmento di clientela;
- area geografica;
- settore economico;
- dimensione aziendale;
- rating;
- forma tecnica dell’operazione.
Questo significa che il costo del credito dipende anche:
- dalla competitività del mercato bancario;
- dal livello di rischio percepito nel settore;
- dal contesto macroeconomico;
- dalle strategie commerciali della banca.
Due imprese con indicatori economici simili possono quindi ricevere condizioni differenti in funzione:
- del settore di appartenenza;
- dell’area geografica;
- della qualità percepita del mercato di riferimento.
La componente “cliente”
La terza componente riguarda le caratteristiche specifiche della relazione tra banca e impresa.
Il cosiddetto “price to client” deriva infatti:
- dalla relazione storica;
- dalla marginalità complessiva del cliente;
- dalla presenza di altri servizi;
- dagli asset detenuti presso la banca;
- dalla capacità negoziale dell’impresa.
Il prezzo finale può quindi discostarsi dal listino standard per effetto di:
- convenzioni;
- pressioni competitive;
- sistemi incentivanti;
- politiche commerciali.
Questo elemento evidenzia un aspetto fondamentale:
il rapporto banca-impresa è sempre più una relazione integrata e non limitata alla singola operazione creditizia.
Le nuove logiche introdotte dalle Linee Guida EBA
Il documento richiama poi le principali novità introdotte dalle LOM e dalle Linee Guida EBA.
Tra gli aspetti più rilevanti:
- pricing sempre più basato sul monitoraggio continuo;
- utilizzo di metriche forward looking;
- analisi di sensitività;
- utilizzo di covenant dinamici;
- valutazioni di rischio prospettico.
Questo comporta una trasformazione profonda:
la banca non valuta più soltanto il rischio attuale, ma soprattutto il rischio futuro dell’impresa.
Le metriche risk-adjusted
Particolarmente rilevante è l’introduzione di metriche di performance corrette per il rischio:
- EVA;
- RORAC;
- RAROC;
- RORWA.
Questi indicatori permettono alla banca di valutare:
- la redditività del credito;
- il capitale assorbito;
- il rischio assunto;
- la convenienza economica dell’operazione.
Nel diagramma presente a pagina 3 viene rappresentata chiaramente la struttura del pricing:
- price to value;
- price to market;
- price to client.
Questa architettura mostra come il costo del credito sia il risultato di una sintesi tra:
- rischio;
- regolamentazione;
- mercato;
- relazione commerciale;
- sostenibilità dell’impresa.
Considerazioni strategiche
L’evoluzione del pricing bancario sta modificando profondamente il rapporto tra imprese e credito.
Oggi il costo del finanziamento dipende sempre meno:
- dalla semplice disponibilità di garanzie;
- dalla dimensione aziendale;
- dalla relazione personale con il direttore di filiale.
Dipende invece sempre più:
- dalla qualità dei dati;
- dalla pianificazione finanziaria;
- dalla capacità prospettica di generare cassa;
- dalla trasparenza informativa;
- dalla sostenibilità del debito;
- dalla resilienza dell’impresa.
Le imprese che comprendono le logiche del pricing del credito possono:
- migliorare il proprio rating;
- ridurre il costo del capitale;
- ottimizzare la struttura finanziaria;
- prevenire tensioni con il sistema bancario;
- aumentare la propria capacità di investimento.
Nel contesto attuale, il pricing del credito non rappresenta soltanto il costo del denaro. È sempre più la misura della qualità finanziaria e manageriale dell’impresa stessa.