


Nel sistema finanziario contemporaneo, il rating rappresenta uno degli strumenti più importanti attraverso i quali le banche misurano il rischio di credito delle imprese. Dietro ogni decisione relativa a:
- concessione di affidamenti;
- pricing dei finanziamenti;
- richiesta di garanzie;
- definizione dei covenant;
- monitoraggio delle posizioni creditizie,
esiste infatti un processo strutturato di valutazione del rischio basato su modelli di rating sempre più sofisticati.
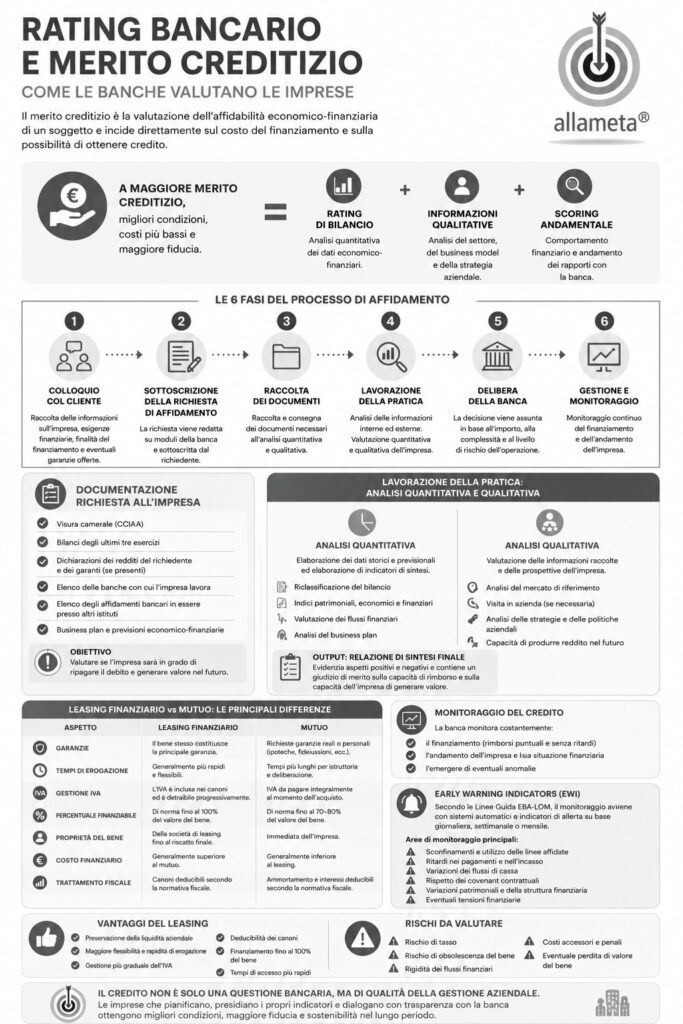
Per molte imprese il rating continua ad apparire come un meccanismo opaco, quasi “automatico”, governato esclusivamente da algoritmi bancari. In realtà, il sistema di rating rappresenta una sintesi articolata di:
- dati quantitativi;
- informazioni qualitative;
- comportamento finanziario;
- analisi prospettiche;
- valutazioni settoriali;
- elementi macroeconomici.
Comprendere il funzionamento dei modelli di rating significa quindi comprendere il linguaggio attraverso il quale il sistema bancario interpreta la qualità, la solidità e la sostenibilità delle imprese.
Cos’è realmente il rating bancario
Secondo il documento allegato, il rating è un giudizio espresso da una banca o da un’agenzia indipendente sulla capacità di un soggetto di far fronte alle proprie obbligazioni finanziarie.
Si tratta dunque di una valutazione sintetica del rischio di credito, generalmente espressa attraverso:
- scale numeriche;
- classi alfanumeriche;
- livelli di rischio crescenti o decrescenti.
Il rating non misura soltanto la situazione economica attuale dell’impresa, ma soprattutto la probabilità che essa possa:
- deteriorare il proprio equilibrio finanziario;
- entrare in tensione di liquidità;
- non essere in grado di rimborsare il debito.
In questo senso, il rating rappresenta uno strumento prospettico di valutazione del rischio.
Il modello di rating: una logica probabilistica
Il documento definisce il modello di rating come un metodo quantitativo utilizzato per stimare il merito creditizio di un’impresa, di un individuo o di un ente pubblico.
L’obiettivo principale del modello è prevedere:
- la probabilità di insolvenza;
- il rischio di mancato pagamento;
- la sostenibilità dell’esposizione creditizia.
Questo passaggio è fondamentale perché evidenzia una differenza sostanziale rispetto alla tradizionale analisi bancaria “a consuntivo”.
Le banche non cercano soltanto di comprendere come l’impresa abbia performato nel passato, ma soprattutto:
- quanto sia probabile un deterioramento futuro;
- quale perdita potrebbe generarsi;
- quanto capitale regolamentare la banca debba allocare a fronte del rischio assunto.
Il rating, quindi, non è soltanto uno strumento commerciale. È anche uno strumento regolamentare e prudenziale.
Le informazioni utilizzate nella costruzione del rating
Il modello di rating integra tre grandi categorie informative:
- informazioni quantitative;
- informazioni qualitative;
- informazioni andamentali.
Questa struttura riflette perfettamente l’evoluzione moderna del credito bancario.
Informazioni quantitative
Le informazioni quantitative derivano prevalentemente dai bilanci degli ultimi esercizi e permettono di valutare:
- liquidità;
- solidità patrimoniale;
- redditività;
- produttività.
Le banche analizzano quindi:
- equilibrio finanziario;
- rapporto tra debiti e patrimonio;
- capacità di generare utili;
- efficienza operativa;
- sostenibilità del capitale investito.
Questo tipo di analisi rappresenta la componente “numerica” del rating.
Informazioni qualitative
Le informazioni qualitative consentono invece di contestualizzare l’impresa all’interno:
- del settore;
- del mercato;
- del contesto competitivo;
- della struttura organizzativa.
Tra gli elementi analizzati:
- qualità del management;
- rischio di passaggio generazionale;
- presenza di coperture assicurative;
- esposizione ai rischi ESG;
- capacità strategica dell’impresa.
Questo aspetto è particolarmente rilevante perché dimostra come il rating non sia un semplice algoritmo contabile.
Le banche cercano infatti di comprendere:
- la resilienza dell’impresa;
- la qualità della governance;
- la capacità di adattamento al mercato;
- la sostenibilità strategica del business model.
Informazioni andamentali
La terza componente riguarda le informazioni andamentali, cioè il comportamento concreto dell’impresa nei confronti del sistema finanziario.
Vengono monitorati:
- sconfinamenti;
- ritardi nei pagamenti;
- insoluti;
- andamento dei conti;
- puntualità finanziaria;
- utilizzo delle linee di credito.
Queste informazioni derivano sia:
- dalla relazione diretta con la banca;
- sia dalla Centrale Rischi della Banca d’Italia.
In molti casi, il comportamento finanziario dell’impresa pesa quanto il bilancio stesso.
Il rating e il patrimonio di vigilanza delle banche
Uno dei passaggi più importanti del documento riguarda il collegamento tra rating e requisiti patrimoniali delle banche.
Gli istituti di credito devono infatti accantonare capitale a fronte del rischio di credito assunto.
Più alto è il rischio attribuito all’impresa:
- maggiore sarà il capitale che la banca dovrà immobilizzare;
- maggiore sarà il costo regolamentare del credito;
- più elevato sarà il pricing applicato all’impresa stessa.
Questo spiega perché il rating influenzi direttamente:
- tassi;
- spread;
- garanzie richieste;
- disponibilità di credito;
- durata degli affidamenti.
I tre principali modelli di rating
Il documento distingue tre approcci principali:
- approccio standardizzato;
- modello interno IRB di base;
- modello IRB avanzato.
L’approccio standardizzato
L’approccio standard rappresenta il modello più semplice.
In questo caso:
- la banca non sviluppa autonomamente il rating;
- il coefficiente di rischio dipende da parametri regolamentari;
- il rating esterno assume un ruolo centrale.
Le ponderazioni variano in funzione:
- della tipologia del debitore;
- del rating attribuito;
- della presenza di garanzie.
Nel caso delle imprese:
- un soggetto con rating elevato può avere ponderazione del 20%;
- soggetti privi di rating vengono generalmente ponderati al 100%;
- posizioni ad alto rischio possono arrivare al 150%.
Questo significa che il rating incide direttamente sul “peso regolamentare” dell’impresa all’interno del portafoglio della banca.
Il ruolo delle garanzie
Il documento evidenzia inoltre il ruolo delle garanzie come strumenti di mitigazione del rischio.
Nelle tabelle presenti a pagina 3 vengono distinti:
- garanzie personali;
- garanzie reali eleggibili;
- derivati creditizi.
Le garanzie consentono alla banca di ridurre:
Tuttavia, coerentemente con le recenti Linee Guida EBA, le garanzie non rappresentano più l’elemento centrale del giudizio creditizio.
L’approccio IRB: il rating interno delle banche
Gli approcci IRB (Internal Rating Based) consentono alle banche di sviluppare modelli interni di valutazione del rischio.
Nel modello IRB di base:
- la banca può stimare autonomamente la PD (Probability of Default);
- le altre variabili vengono definite dall’Autorità di Vigilanza.
Il documento definisce il default come la situazione in cui:
- il debitore è ritenuto improbabile ad adempiere integralmente;
- oppure presenta ritardi superiori a 90 giorni.
PD, LGD, EAD e perdita attesa
Nello schema riportato a pagina 3 viene illustrata la formula della perdita attesa:
Perdita attesa = PD × LGD × EAD.
Dove:
- PD = probabilità di default;
- LGD = perdita in caso di default;
- EAD = esposizione al momento del default.
Questa formula rappresenta il cuore matematico della gestione del rischio bancario.
Le banche utilizzano questi parametri per:
- stimare il rischio del credito;
- determinare gli accantonamenti;
- definire il pricing;
- costruire portafogli equilibrati.
IRB avanzato e override
Nel modello IRB avanzato la banca può stimare autonomamente tutte le componenti della perdita attesa.
Particolarmente interessante è il concetto di override, cioè la possibilità di modificare il rating attraverso l’utilizzo di soft information.
Le soft information comprendono:
- elementi non standardizzabili;
- informazioni qualitative;
- aspetti specifici dell’impresa;
- rischi idiosincratici;
- valutazioni manageriali.
Questo aspetto è molto importante perché dimostra che, anche nei sistemi più quantitativi, il giudizio umano continua ad avere un ruolo centrale.
Basilea 3.5 e output floor
Il documento richiama infine una delle principali novità regolamentari introdotte da Basilea 3.5: l’output floor del 72,5%.
In sostanza:
- le banche che utilizzano modelli interni devono confrontare i risultati con il metodo standard;
- il capitale regolamentare non può scendere sotto una determinata soglia minima.
L’obiettivo è evitare che modelli interni troppo “ottimistici” sottostimino il rischio effettivo.
Considerazioni strategiche
L’evoluzione dei modelli di rating sta modificando profondamente il rapporto tra banca e impresa.
Oggi la bancabilità dipende sempre meno:
- dalla dimensione;
- dal patrimonio immobiliare;
- dalle sole garanzie.
Dipende invece sempre più:
- dalla qualità dei dati;
- dalla capacità di pianificazione;
- dalla sostenibilità dei flussi finanziari;
- dalla qualità della governance;
- dalla trasparenza informativa;
- dalla resilienza strategica dell’impresa.
Le imprese che comprendono il funzionamento dei modelli di rating possono:
- migliorare il dialogo con le banche;
- ottimizzare la struttura finanziaria;
- ridurre il costo del credito;
- prevenire tensioni finanziarie;
- aumentare la propria capacità di investimento.
Nel contesto attuale, il rating bancario non rappresenta soltanto una misura del rischio. È sempre più una misura della qualità manageriale e della capacità dell’impresa di governare il proprio futuro finanziario.