


Nel sistema bancario contemporaneo, il concetto di merito creditizio ha assunto una centralità assoluta nella valutazione delle imprese. L’accesso al credito non dipende più esclusivamente dalla disponibilità di garanzie o dalla dimensione aziendale, ma dalla capacità dell’impresa di dimostrare sostenibilità economico-finanziaria, resilienza prospettica e qualità gestionale.
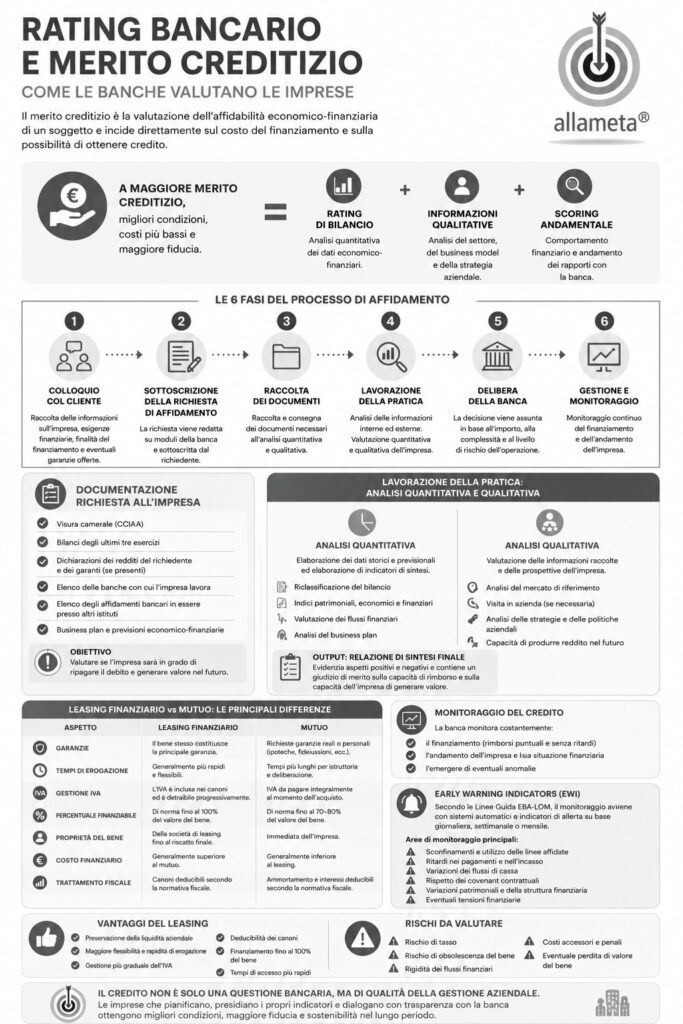
Le banche, infatti, non si limitano più ad analizzare il bilancio storico, ma sviluppano una valutazione articolata che integra:
- indicatori quantitativi;
- analisi qualitative;
- informazioni andamentali;
- sostenibilità prospettica dei flussi finanziari;
- capacità competitiva dell’impresa;
- esposizione ai rischi settoriali e macroeconomici.
Il merito creditizio rappresenta quindi una sintesi evoluta della qualità complessiva dell’impresa e incide direttamente:
- sul costo del credito;
- sulle condizioni applicate;
- sulle garanzie richieste;
- sulla possibilità stessa di ottenere finanziamenti.
Comprendere come viene realmente costruita questa valutazione significa comprendere come oggi il sistema bancario interpreta il rischio imprenditoriale.
Cos’è realmente il merito creditizio
Secondo il documento allegato, il merito creditizio è la valutazione dell’affidabilità economico-finanziaria di un soggetto e del rischio associato alla concessione del credito.
Esiste una relazione diretta tra merito creditizio e costo del finanziamento:
- maggiore è il rischio percepito dalla banca;
- maggiore sarà il premio al rischio incorporato nel tasso applicato;
- minore sarà la flessibilità concessa all’impresa.
Questo significa che il rating bancario non rappresenta semplicemente un indicatore tecnico, ma una vera misura della fiducia finanziaria che il sistema bancario attribuisce all’impresa.
Nel contesto attuale, caratterizzato da maggiore attenzione regolamentare e da sistemi di monitoraggio sempre più sofisticati, il rating assume inoltre un ruolo strategico:
- influenza la capacità di crescita;
- condiziona la struttura finanziaria;
- incide sulla sostenibilità degli investimenti;
- determina la qualità del rapporto banca-impresa.
I principali parametri analizzati dalle banche
Le banche sviluppano la valutazione del merito creditizio integrando una pluralità di informazioni. Tra i principali elementi considerati:
- finalità del finanziamento;
- redditività e flussi di cassa;
- struttura finanziaria;
- business model;
- business plan;
- garanzie reali e personali;
- documentazione legale;
- sostenibilità prospettica dell’impresa.
Questo approccio evidenzia una trasformazione fondamentale:
la banca non finanzia più soltanto un patrimonio o una garanzia, ma finanzia soprattutto la capacità futura dell’impresa di produrre reddito e cassa.
È proprio per questo motivo che il business plan, i budget finanziari e la pianificazione strategica hanno assunto negli ultimi anni un ruolo sempre più rilevante nei processi di affidamento.
Il ruolo delle garanzie: da elemento centrale a fattore accessorio
Uno dei passaggi più significativi contenuti nel documento riguarda il ruolo delle garanzie.
Le Linee Guida EBA chiariscono infatti che la garanzia reale non dovrebbe rappresentare il criterio dominante nella concessione del credito e non può giustificare da sola l’approvazione di un finanziamento.
La garanzia viene considerata:
- una seconda via di uscita;
- uno strumento di mitigazione del rischio;
- non la fonte primaria di rimborso.
Questo passaggio è estremamente importante perché modifica radicalmente la cultura del credito tradizionale.
Per molti anni, soprattutto nel sistema delle PMI italiane, il rapporto bancario è stato costruito prevalentemente sulla presenza di:
- immobili;
- ipoteche;
- fideiussioni personali;
- garanzie patrimoniali.
Oggi, invece, la capacità di generare cash flow prospettico assume un peso molto maggiore rispetto alla semplice disponibilità di beni da escutere in caso di insolvenza.
Anche le garanzie personali vengono valutate non soltanto formalmente, ma attraverso una vera analisi del merito creditizio del garante.
Le tre fasi del processo valutativo
Il processo di valutazione del merito creditizio si articola in tre grandi aree:
- verifica delle informazioni interne ed esterne;
- analisi qualitativa del settore e dell’impresa;
- analisi quantitativa di bilancio e andamentale.
Questa struttura dimostra come il giudizio bancario sia oggi multidimensionale.
Non esiste più una lettura puramente contabile dell’impresa. La banca cerca invece di comprendere:
- il contesto competitivo;
- la qualità del management;
- la sostenibilità del business model;
- la resilienza rispetto agli shock economici;
- la capacità di adattamento strategico.
La verifica delle informazioni
La prima fase del processo riguarda il riscontro delle informazioni raccolte dall’impresa e delle informazioni reperite da fonti esterne.
Le banche utilizzano:
- visure ipocatastali;
- Centrale Rischi;
- banche dati esterne;
- protesti;
- informazioni settoriali;
- sopralluoghi;
- visite aziendali.
Questa attività evidenzia un elemento spesso sottovalutato dalle imprese:
la banca costruisce una rappresentazione molto articolata del cliente, che va ben oltre la documentazione formalmente trasmessa.
L’analisi qualitativa: il peso crescente del business model
L’analisi qualitativa assume oggi un’importanza crescente.
Secondo il documento, l’impresa deve essere interpretata all’interno del contesto economico e competitivo in cui opera.
La banca analizza:
- il settore;
- il mercato;
- il livello di concorrenza;
- il posizionamento competitivo;
- la fondatezza dei programmi aziendali;
- la capacità futura di sviluppo reddituale e finanziario.
In questa fase vengono spesso utilizzati strumenti come la SWOT Analysis, finalizzati a comprendere:
- punti di forza;
- criticità;
- opportunità;
- rischi competitivi.
Questo passaggio è particolarmente rilevante perché dimostra come il merito creditizio sia ormai strettamente collegato alla qualità strategica dell’impresa.
L’analisi quantitativa: oltre il bilancio civilistico
L’analisi quantitativa parte dalla riclassificazione del bilancio e dalla costruzione di indicatori sintetici finalizzati a valutare:
- redditività;
- produttività;
- liquidità;
- solidità patrimoniale;
- sostenibilità finanziaria.
Tra gli indicatori maggiormente utilizzati:
- ROE;
- ROI;
- ROS;
- EBITDA;
- PFN/EBITDA;
- EBIT/Oneri finanziari;
- leva finanziaria;
- indici di liquidità;
- DSCR.
Particolarmente importante è il Debt Service Coverage Ratio (DSCR), definito come rapporto tra cash flow operativo e debito da rimborsare.
Il DSCR assume oggi un ruolo centrale:
- nelle procedure di composizione negoziata;
- nella valutazione della continuità aziendale;
- nelle analisi bancarie prospettiche;
- nella sostenibilità del debito.
A differenza degli indicatori storici, il DSCR rappresenta una misura dinamica e prospettica della capacità di rimborso dell’impresa.
Lo scoring andamentale
Oltre ai dati di bilancio, le banche analizzano il comportamento finanziario concreto dell’impresa attraverso lo scoring andamentale.
Vengono monitorati:
- utilizzo delle linee di credito;
- puntualità nei pagamenti;
- sconfinamenti;
- andamento dei conti;
- rapporto con il sistema finanziario.
L’obiettivo è:
- individuare anomalie;
- attribuire giudizi sintetici di rischio;
- intercettare precocemente segnali di deterioramento.
Il documento sintetizza efficacemente il processo:
Merito creditizio = Rating di bilancio + Informazioni qualitative + Scoring andamentale.
Questa formula rappresenta molto bene la logica moderna del credito bancario.
Le nuove linee guida EBA e il monitoraggio continuo
Uno dei cambiamenti più importanti riguarda il monitoraggio continuo del merito creditizio.
Le Linee Guida EBA-LOM prevedono:
- prove di sensibilità;
- stress test;
- monitoraggio continuo;
- early warning indicators;
- revisione periodica delle posizioni.
Le banche simulano eventi:
- macroeconomici;
- settoriali;
- aziendali;
- finanziari
per comprendere come potrebbero modificarsi le capacità di rimborso dell’impresa.
Questo significa che oggi il merito creditizio è un parametro dinamico, continuamente aggiornato sulla base:
- dell’andamento dell’impresa;
- del settore;
- del contesto macroeconomico;
- degli indicatori finanziari;
- dei covenant contrattuali.
Considerazioni strategiche
L’evoluzione del sistema bancario sta imponendo alle imprese un cambiamento culturale profondo.
Non è più sufficiente:
- presentare un bilancio formalmente corretto;
- offrire garanzie;
- richiedere liquidità.
Occorre invece sviluppare:
- pianificazione finanziaria;
- controllo di gestione;
- budgeting;
- reporting;
- analisi prospettica;
- capacità di rappresentazione strategica del business.
Le imprese più bancabili non sono necessariamente quelle più grandi, ma quelle capaci di:
- governare i propri flussi finanziari;
- monitorare i propri indicatori;
- costruire scenari previsionali credibili;
- dialogare con il sistema bancario in modo strutturato e professionale.
Nel contesto attuale, il merito creditizio non rappresenta soltanto una valutazione bancaria. È sempre più una misura della qualità manageriale dell’impresa stessa.