


Nel sistema bancario moderno, le garanzie personali rappresentano uno degli strumenti più utilizzati per mitigare il rischio di credito nelle operazioni di finanziamento alle imprese. La loro funzione, tuttavia, non può essere interpretata come una semplice “sicurezza aggiuntiva” richiesta dalla banca: le garanzie personali incidono direttamente sui modelli di rating, sulla probabilità di default attribuita all’operazione e, conseguentemente, sul costo complessivo del credito.
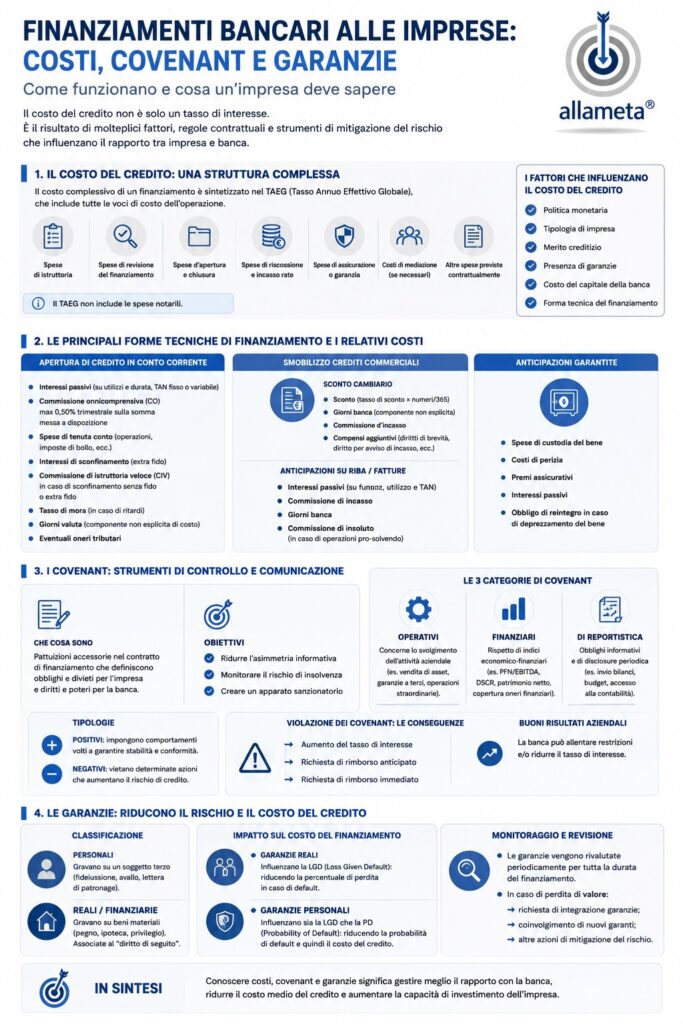
Negli ultimi anni, l’evoluzione della regolamentazione bancaria e delle Linee Guida EBA sulla concessione e monitoraggio dei prestiti ha modificato profondamente il modo in cui gli intermediari finanziari valutano:
- il garante;
- la struttura delle garanzie;
- la sostenibilità del rischio;
- il monitoraggio prospettico del credito.
In questo contesto, la figura del garante assume un ruolo sempre più strategico e non meramente formale.
La funzione delle garanzie personali
Secondo il documento allegato, gli intermediari finanziari possono richiedere una o più garanzie personali a supporto delle domande di finanziamento dell’impresa.
A differenza delle garanzie reali, che gravano su specifici beni, le garanzie personali gravano su un soggetto terzo rispetto:
- alla banca;
- all’impresa finanziata.
Il garante si obbliga quindi a rispondere verso la banca dell’obbligazione dell’impresa con:
- il proprio patrimonio presente;
- il proprio patrimonio futuro.
Questo aspetto è particolarmente importante perché evidenzia come la garanzia personale non riguardi uno specifico bene, ma l’intera capacità patrimoniale e reddituale del garante.
Garanzia personale e merito creditizio
Il documento sottolinea un principio fondamentale:
la garanzia personale rappresenta un elemento “accessorio” rispetto all’obbligazione principale.
La concessione del finanziamento continua infatti a dipendere principalmente:
- dalla capacità di rimborso dell’impresa;
- dalla sostenibilità economico-finanziaria;
- dal merito creditizio del debitore principale.
Questo principio riflette pienamente le moderne logiche bancarie:
la banca non può concedere un finanziamento esclusivamente sulla base della presenza di un garante.
Tuttavia, la garanzia personale incide concretamente:
- sulla Probability of Default (PD);
- sulla Loss Given Default (LGD).
In presenza di un garante caratterizzato da un merito creditizio migliore rispetto all’impresa:
- la banca può ridurre la PD attribuita all’operazione;
- migliorare il rating del finanziamento;
- applicare condizioni economiche più favorevoli.
Il documento evidenzia infatti che la presenza di garanzie personali consente:
- una riduzione della PD;
- una riduzione della LGD;
- una diminuzione del costo del finanziamento.
Le principali tipologie di garanzie personali
Il documento individua tre principali categorie:
- fideiussione;
- avallo;
- lettera di patronage o gradimento.
Queste forme di garanzia presentano caratteristiche molto differenti sia sotto il profilo giuridico sia sotto il profilo economico-finanziario.
La fideiussione
La fideiussione rappresenta la forma più diffusa di garanzia personale.
Secondo il documento:
- un soggetto (fideiussore) si obbliga verso la banca;
- garantisce in via accessoria il debito dell’impresa.
La banca può:
- richiedere il pagamento direttamente all’impresa;
- oppure rivolgersi al fideiussore.
Particolarmente importante è il tema del beneficio della preventiva escussione.
Il contratto può infatti prevedere che:
- la banca agisca prima contro l’impresa;
- solo successivamente contro il garante.
In assenza di tale clausola, il fideiussore può essere immediatamente escusso dalla banca.
Fideiussione pro-quota
Il documento richiama anche la fideiussione pro-quota:
- più fideiussori si dividono il debito complessivo.
Questa struttura è frequentemente utilizzata:
- nei finanziamenti societari;
- nelle operazioni di gruppo;
- nei finanziamenti a PMI con pluralità di soci garanti.
L’avallo
L’avallo rappresenta una garanzia tipica dei titoli di credito, in particolare:
- assegni;
- cambiali.
L’avallante:
- si impegna a pagare il titolo;
- garantisce il pagamento in caso di insolvenza dell’impresa.
La caratteristica principale dell’avallo è la sua natura autonoma.
La banca può rivalersi sull’avallante:
- senza necessità di preventiva escussione dell’impresa.
Il documento richiama inoltre il coavallo:
- più avallanti garantiscono il medesimo titolo.
La lettera di patronage
Particolarmente interessante è la disciplina della lettera di patronage o gradimento.
Si tratta di una dichiarazione rilasciata generalmente:
- da una capogruppo;
- da una controllante;
- da un soggetto economicamente collegato all’impresa.
A differenza della fideiussione:
- non garantisce direttamente il debito;
- rafforza la reputazione e la credibilità dell’impresa.
Il documento distingue:
- lettere di patronage deboli;
- lettere di patronage forti.
Patronage debole
Nel patronage debole:
- il soggetto terzo fornisce informazioni;
- migliora la credibilità dell’impresa verso la banca.
Patronage forte
Nel patronage forte:
- il soggetto terzo assume impegni concreti;
- si obbliga a porre in essere attività utili a rafforzare la solvibilità dell’impresa.
Questa distinzione assume particolare rilevanza:
- nei gruppi societari;
- nei finanziamenti corporate;
- nelle operazioni di finanza strutturata.
La valutazione del garante
Uno degli aspetti più rilevanti riguarda la valutazione del garante da parte della banca.
Il documento evidenzia che il garante viene analizzato con gli stessi approcci utilizzati per il debitore principale.
Se il garante è già cliente della banca:
- l’intermediario utilizza le informazioni interne disponibili;
- analizza puntualità nei pagamenti;
- verifica l’andamento dei rapporti finanziari.
Se il garante non è cliente:
- la banca utilizza fonti esterne;
- Centrale Rischi;
- banche dati informative.
La valutazione riguarda:
- patrimonio;
- posizione finanziaria;
- capacità reddituale;
- esecutività della garanzia;
- tempi di recupero.
Questo dimostra come il garante sia oggi soggetto a una vera e propria istruttoria bancaria autonoma.
Monitoraggio delle garanzie personali
Le Linee Guida EBA richiedono inoltre un monitoraggio continuo delle garanzie personali.
La banca valuta nel tempo:
- deterioramento del merito creditizio del garante;
- perdita di capacità patrimoniale;
- svalutazione delle garanzie collegate.
In caso di deterioramento:
- possono essere richiesti nuovi garanti;
- integrazioni di garanzia;
- nuove garanzie reali.
Nei finanziamenti ipotecari, ad esempio:
- la perdita di valore dell’immobile;
- può determinare richieste di integrazione delle garanzie al garante.
Garanzie personali e rischio imprenditoriale
Le garanzie personali rappresentano uno dei principali punti di collegamento tra:
- rischio d’impresa;
- patrimonio personale dell’imprenditore;
- sostenibilità finanziaria privata.
Questo aspetto è particolarmente delicato nelle PMI italiane, dove:
- soci;
- amministratori;
- familiari;
- holding personali
vengono frequentemente coinvolti nei finanziamenti aziendali.
La garanzia personale trasforma infatti una crisi d’impresa in un potenziale rischio patrimoniale personale.
Considerazioni strategiche
L’evoluzione del sistema bancario ha modificato profondamente il ruolo delle garanzie personali.
Oggi esse:
- non sostituiscono il merito creditizio dell’impresa;
- non garantiscono automaticamente l’accesso al credito;
- non rappresentano un mero formalismo contrattuale.
Diventano invece strumenti:
- di mitigazione del rischio;
- di miglioramento del rating;
- di riduzione del costo del credito;
- di rafforzamento della sostenibilità dell’operazione.
Per le imprese e per gli imprenditori questo comporta la necessità di:
- comprendere l’impatto delle garanzie sul rischio personale;
- pianificare correttamente la struttura delle garanzie;
- valutare il rapporto tra rischio aziendale e patrimonio privato;
- gestire il dialogo con il sistema bancario in modo evoluto e consapevole.
Nel contesto attuale, la garanzia personale non rappresenta soltanto un impegno giuridico accessorio. È sempre più una componente centrale della governance finanziaria e patrimoniale dell’impresa e dell’imprenditore stesso.