


Nel sistema bancario moderno, le garanzie rappresentano uno degli strumenti principali attraverso i quali gli intermediari finanziari gestiscono e mitigano il rischio di credito. Tuttavia, rispetto al passato, il ruolo delle garanzie si è profondamente evoluto: esse non costituiscono più l’elemento centrale della decisione creditizia, ma diventano fattori accessori all’interno di un processo di valutazione molto più articolato, basato soprattutto sulla capacità prospettica dell’impresa di generare flussi finanziari sostenibili.
Le recenti evoluzioni normative e regolamentari, unitamente alle Linee Guida EBA sulla concessione e monitoraggio dei prestiti (LOM), hanno rafforzato un principio fondamentale:
la banca non può concedere un finanziamento esclusivamente sulla base della presenza di una garanzia.
L’elemento principale resta sempre:
- la capacità di rimborso dell’impresa;
- la sostenibilità del debito;
- la qualità del merito creditizio;
- la resilienza economico-finanziaria del soggetto finanziato.
In questo contesto, comprendere il funzionamento delle garanzie significa comprendere una parte essenziale della moderna architettura del credito bancario.
La funzione economica delle garanzie
Secondo il documento allegato, gli intermediari finanziari possono richiedere una o più garanzie a supporto delle domande di finanziamento dell’impresa.
La finalità della garanzia è duplice:
- assicurare alla banca una fonte di recupero alternativa in caso di inadempimento;
- aumentare l’affidabilità dell’impresa riducendo il rischio di credito.
Nel diagramma presente a pagina 1 emerge chiaramente un concetto particolarmente importante:
la concessione del finanziamento deriva dalla combinazione tra:
- capacità di rimborso;
- garanzia.
La garanzia viene quindi considerata:
- “auspicabile”;
- migliorativa del merito creditizio;
- ma non sostitutiva della sostenibilità finanziaria dell’impresa.
Il documento sottolinea infatti che la sola garanzia non può giustificare l’approvazione del finanziamento.
Questo passaggio riflette perfettamente l’evoluzione delle moderne logiche bancarie:
oggi il credito viene concesso principalmente sulla base:
- della capacità di generare cassa;
- della sostenibilità prospettica del business;
- della qualità del management;
- della struttura finanziaria dell’impresa.
Il processo di gestione della garanzia
La gestione della garanzia si sviluppa attraverso un processo articolato che comprende:
- richiesta di finanziamento;
- valutazione del rischio da parte della banca;
- negoziazione delle condizioni di garanzia;
- stipula dell’accordo;
- eventuale escussione in caso di inadempimento.
Questa struttura evidenzia come la garanzia non rappresenti un elemento statico, ma una componente dinamica del rapporto banca-impresa.
Particolarmente importante è la fase di monitoraggio successiva alla concessione del credito, oggi fortemente rafforzata dalle Linee Guida EBA.
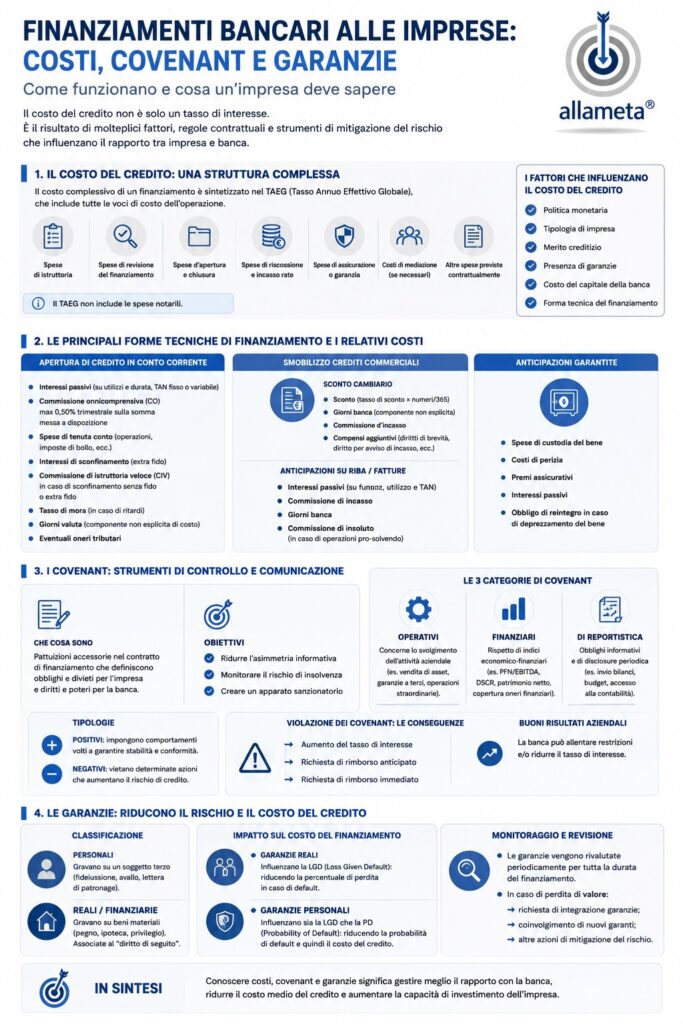
La classificazione delle garanzie
Il documento distingue due grandi categorie:
- garanzie personali;
- garanzie reali o finanziarie.
Le garanzie personali
Le garanzie personali si fondano sull’impegno assunto da un soggetto terzo rispetto all’impresa finanziata.
Esse comprendono:
- fideiussioni;
- avalli;
- lettere di patronage.
La caratteristica fondamentale è che il garante risponde con il proprio patrimonio presente e futuro delle obbligazioni dell’impresa nei confronti della banca.
Le garanzie personali influenzano:
- la Probability of Default (PD);
- la Loss Given Default (LGD).
In presenza di un garante caratterizzato da un merito creditizio migliore rispetto all’impresa:
- la banca può ridurre il rischio stimato;
- migliorare il rating dell’operazione;
- applicare condizioni economiche più favorevoli.
Le garanzie reali
Le garanzie reali gravano invece su beni materiali o diritti patrimoniali.
Tra le principali:
- pegno;
- ipoteca;
- privilegi;
- garanzie su strumenti finanziari.
Queste garanzie sono associate al cosiddetto “diritto di seguito”, principio secondo il quale la garanzia permane sul bene anche in caso di trasferimento a terzi.
La banca acquisisce quindi un diritto preferenziale sul ricavato derivante dall’escussione del bene.
Pegno e ipoteca: differenze principali
La tabella presente a pagina 2 distingue chiaramente pegno e ipoteca.
Il pegno
Il pegno:
- riguarda prevalentemente beni mobili;
- comporta generalmente lo spossessamento del bene;
- attribuisce alla banca un diritto reale di garanzia.
Tra gli oggetti del pegno:
- beni mobili non registrati;
- titoli di credito;
- strumenti finanziari;
- universalità di mobili.
In caso di inadempimento:
- la banca può vendere il bene;
- soddisfarsi sul ricavato.
L’ipoteca
L’ipoteca riguarda invece:
- beni immobili;
- diritti reali immobiliari;
- beni mobili registrati.
A differenza del pegno:
- il bene resta generalmente nella disponibilità dell’impresa;
- la garanzia viene iscritta nei pubblici registri.
In caso di insolvenza:
- la banca può procedere all’espropriazione;
- gode di diritto di prelazione sul ricavato.
Le garanzie e il costo del finanziamento
Uno degli aspetti più rilevanti riguarda l’impatto delle garanzie sul costo del credito.
Il documento evidenzia che:
- le garanzie reali incidono principalmente sulla LGD;
- le garanzie personali incidono sia sulla LGD sia sulla PD.
Questo significa che le garanzie:
- riducono la perdita attesa della banca;
- diminuiscono il capitale regolamentare assorbito;
- migliorano il pricing dell’operazione.
La riduzione della PD e della LGD determina infatti una riduzione:
Tuttavia, coerentemente con le moderne logiche di vigilanza, la garanzia non può sostituire la qualità economico-finanziaria dell’impresa.
Le Linee Guida EBA e il monitoraggio delle garanzie
Il documento richiama le principali novità introdotte dalle LOM.
Le banche devono:
- valutare le garanzie in fase di concessione;
- monitorarne il valore nel tempo;
- effettuare revisioni periodiche;
- utilizzare modelli statistici integrativi alle perizie tradizionali.
Questo rappresenta un cambiamento estremamente importante:
la garanzia non viene più valutata una sola volta all’inizio del rapporto.
Diventa invece un elemento soggetto:
- a monitoraggio continuo;
- a rivalutazioni periodiche;
- a verifiche di sostenibilità.
Loan To Value (LTV)
Particolare rilevanza assume il Loan To Value (LTV), cioè il rapporto tra:
- ammontare del finanziamento;
- valore della garanzia.
Il monitoraggio del LTV consente alla banca di verificare:
- il mantenimento dell’equilibrio della garanzia;
- il rischio residuo dell’operazione;
- l’evoluzione del valore del bene.
Il documento evidenzia che:
- LTV elevati;
- scoring bassi
comportano una maggiore frequenza di monitoraggio della garanzia.
Il rischio operativo delle garanzie
Molto interessante è il riferimento al rischio operativo associato alle garanzie.
Nel caso del pegno su merci, ad esempio, la banca valuta:
- modalità di custodia;
- rischi di deterioramento;
- interruzioni energetiche;
- rischi logistici;
- rischi ambientali.
Questo dimostra quanto il sistema bancario moderno abbia sviluppato approcci di analisi estremamente sofisticati e multidimensionali.
La perdita di valore della garanzia
In caso di perdita di valore della garanzia:
- la banca può richiedere integrazioni;
- nuovi garanti;
- ulteriori beni in garanzia.
Questo aspetto assume particolare rilevanza:
- nei finanziamenti immobiliari;
- nei contesti di volatilità di mercato;
- nelle operazioni con elevato leverage finanziario.
Considerazioni strategiche
L’evoluzione del sistema bancario ha modificato profondamente il ruolo delle garanzie nei finanziamenti alle imprese.
Oggi le garanzie:
- non sostituiscono il merito creditizio;
- non rappresentano l’unico fattore della decisione bancaria;
- non garantiscono automaticamente l’accesso al credito.
Diventano invece strumenti:
- di mitigazione del rischio;
- di miglioramento del pricing;
- di supporto alla sostenibilità dell’operazione;
- di gestione prudenziale del credito.
Per le imprese questo comporta la necessità di:
- comprendere l’impatto delle garanzie sul rating;
- monitorare il valore degli asset;
- gestire il rapporto tra indebitamento e garanzie disponibili;
- pianificare la struttura finanziaria in modo integrato.
Le aziende più evolute non utilizzano le garanzie come semplice “patrimonio da offrire alla banca”, ma come elementi strategici inseriti all’interno di una più ampia architettura di:
- pianificazione finanziaria;
- gestione del rischio;
- sostenibilità del debito;
- dialogo strutturato con il sistema bancario.
Nel contesto attuale, le garanzie rappresentano sempre meno un elemento statico e sempre più una componente dinamica della governance finanziaria dell’impresa.